📓 学習ノート
 📘 部長ノート

海外子会社の決算書を眺めていて、ふと不安になる瞬間があります。
「この子会社、税率の低い国にあるけれど、日本で何か申告が要るのだろうか」
配当は受け取っていない、子会社は現地でちゃんと事業をしている、それでも何か引っかかる──その引っかかりの正体が外国子会社合算税制です。
この制度のやっかいなところは、配当を受け取っていなくても、子会社が黒字でも赤字でも、日本の親会社の所得に足し戻される場合があるという点にあります。しかも判定に使う「税率」は、みなさんが思い浮かべる法定税率ではありません。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、外国子会社合算税制を判定の順番どおりに解説します。
読み終えると、
- この制度が何を止める仕組みかを説明できる
- 自社の子会社が当たるかどうかを6つのステップで確かめられる
- 実務で最も多い見落とし(法定税率と租税負担割合のズレ)を避けられる
という状態になります。
動画解説
スライド解説
結論:判定は「税率のゾーン」と「実体の有無」の掛け算で決まる
先に結論を3つだけ述べます。細かい要件はこのあと順に見ていきます。
- 判定に使うのは法定税率ではなく「租税負担割合」
実際に納めた外国法人税を、非課税所得を足し戻した所得で割った割合です。優遇税制のある国では、法定25%でも租税負担割合が10%台に落ちることが珍しくありません。 - ラインは20%と27%の2本
ふつうの外国関係会社は租税負担割合20%以上で適用が免除され、ペーパーカンパニー等(特定外国関係会社)は27%以上で免除されます(財務省「外国子会社合算税制の概要」)。 - 実体があっても終わりではない
経済活動基準を4つとも満たせば会社まるごとの合算は免れますが、配当・利子・使用料などの受動的所得だけを取り出して合算する「部分合算」が残ります。
逆に言えば、「税率の低い国に、実体のない会社を置いて、そこに所得を溜める」という形からどれだけ離れているかで、結論が段階的に軽くなっていく制度だ、と捉えると全体像がつかめます。
外国子会社合算税制(CFC税制)とは──何を止める制度か
まず呼び名を整理します。
外国子会社合算税制、タックスヘイブン対策税制、CFC税制(Controlled Foreign Company)は、いずれも同じ制度を指します。
法令上の正式な位置づけは租税特別措置法第66条の6以下の「内国法人の外国関係会社に係る所得の課税の特例」です。実務では文脈によって呼び分けられているだけなので、別の制度と誤解しないでください。
なぜ「配当していないのに」課税されるのか
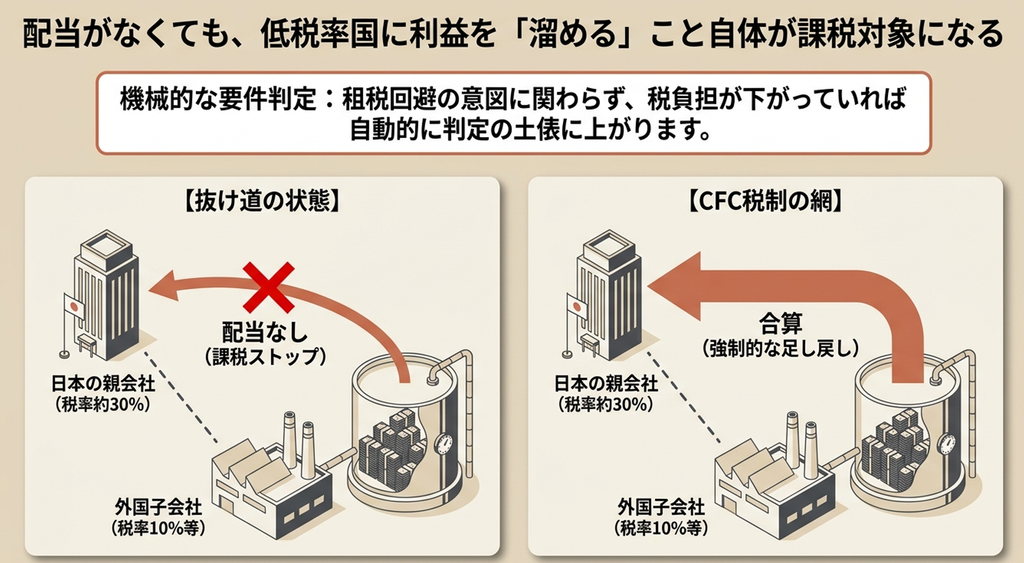
日本の法人実効税率はおよそ30%です。仮に税率10%の国に子会社を置き、そこへ利益を寄せて溜めておけば、グループ全体の税負担は大きく下がります。しかも配当として日本へ戻さなければ、日本の課税はいつまでも発生しません。
この「溜めておけば課税されない」という抜け道を閉じるのが本制度です。
そこで、
税負担の軽い外国子会社の所得については、実際に配当されたかどうかに関係なく、持株比率に応じて日本の親会社の所得に合算して課税します。
財務省は本制度を「実質的活動を伴わない外国子会社等を利用する等により、わが国の税負担を軽減・回避する行為に対処する」ための仕組みと説明しています。
「租税回避のつもりはない」会社にも当たる
ここが初担当者のつまずきどころです。
制度の目的は租税回避への対処ですが、当てはめは目的や意図ではなく、数値と要件の機械的な判定で行われます。
海外進出のために現地で普通に事業をしている子会社であっても、所在国の優遇税制で税負担が下がっていれば判定の土俵に上がりますし、受動的所得があれば部分合算の検討が必要になります。
「うちは租税回避などしていないから関係ない」という理解のまま放置すると、税務調査で初めて指摘されることになります。
判定の6ステップ──この順に進めば必ず結論に着く
制度が複雑に見えるのは、要件が並列に並んでいるように書かれているからです。
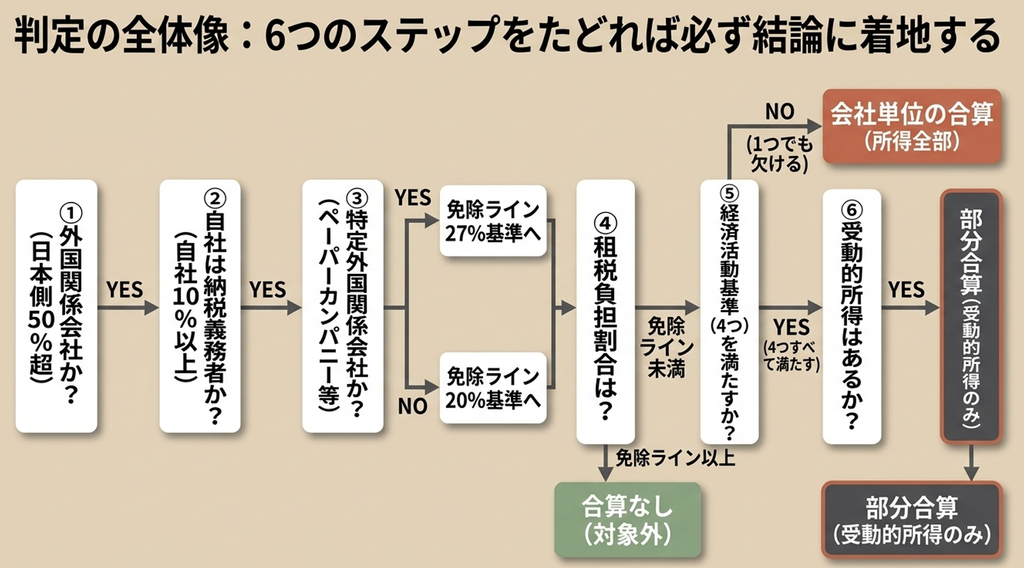
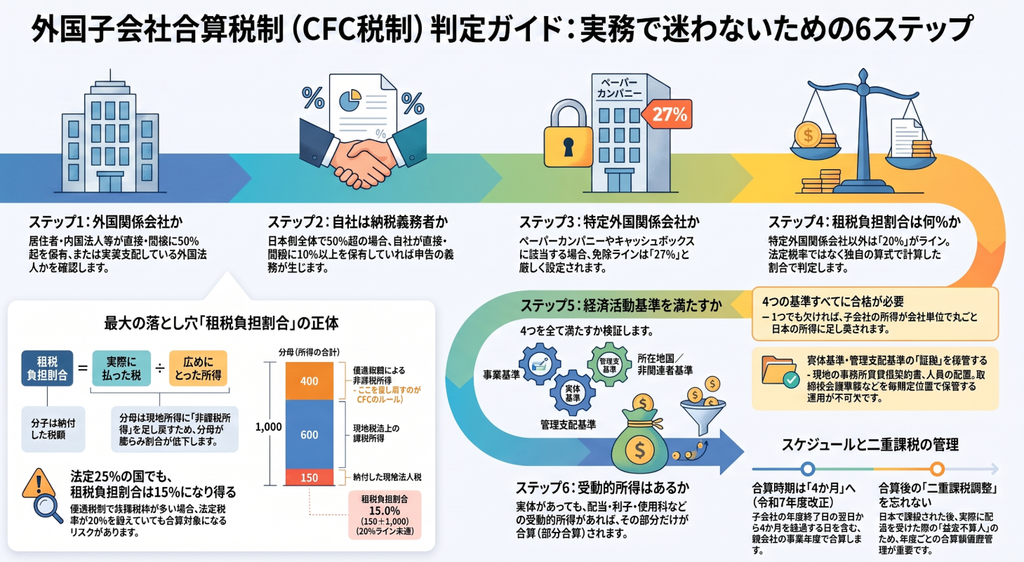
実際には判定の順番は決まっていて、次の6ステップを上から順にたどれば、必ず
「合算なし」
「会社単位の合算」
「部分合算」
のいずれかに着地します。
| 順 | 確認すること | 当たると | 資料の入手先 |
|---|---|---|---|
| ① | その外国法人は外国関係会社か(居住者・内国法人等の合計で発行済株式等の50%超を直接・間接に保有、または実質支配関係) | 次へ。当たらなければ本制度の対象外 | 子会社一覧・株主名簿・出資関係図 |
| ② | 自社は納税義務者か(直接・間接に10%以上を保有。同族株主グループでの保有も含む) | 次へ。10%未満なら自社での合算はない | 同上(間接保有の計算が必要) |
| ③ | 特定外国関係会社(ペーパーカンパニー等)に当たるか | 当たれば免除ラインは27%。未満なら会社単位で合算 | 現地の賃貸契約・組織図・取締役会議事録 |
| ④ | 租税負担割合は何%か | ③に当たらない会社は20%以上で適用免除 | 現地の申告書・決算書(税額と所得) |
| ⑤ | 経済活動基準4つをすべて満たすか | 1つでも欠ければ会社単位で合算(対象外国関係会社) | 事務所・人員・意思決定・取引先の記録 |
| ⑥ | 受動的所得はいくらあるか | 4つとも満たしても、受動的所得は部分合算の対象 | 子会社の損益内訳(配当・利子・使用料等) |
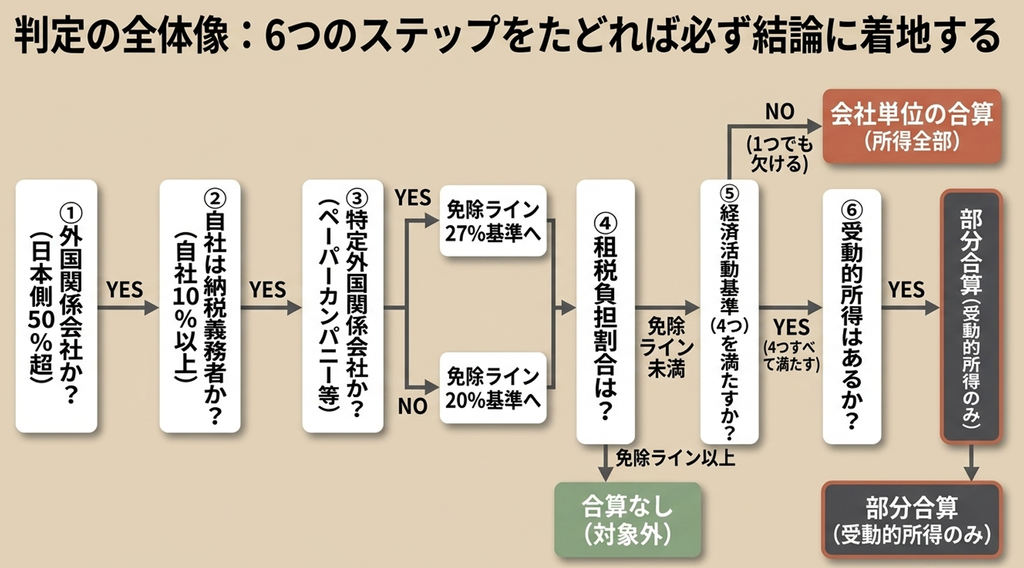
①と②の違いは最初に必ず押さえてください。
①は「その外国法人が制度の土俵に乗るか」、②は「自社が申告する立場になるか」という別々の判定です。
自社の持分が15%あっても、日本側全体の保有が50%以下なら外国関係会社に当たらず対象外。逆に日本側全体で50%超であれば、自社の持分が10%以上あるかどうかで自社の義務が決まります。
この二段階は国税庁の通達解説でも制度の入口として整理されています(国税庁「第66条の6~第66条の9関係〔制度の概要〕」)。
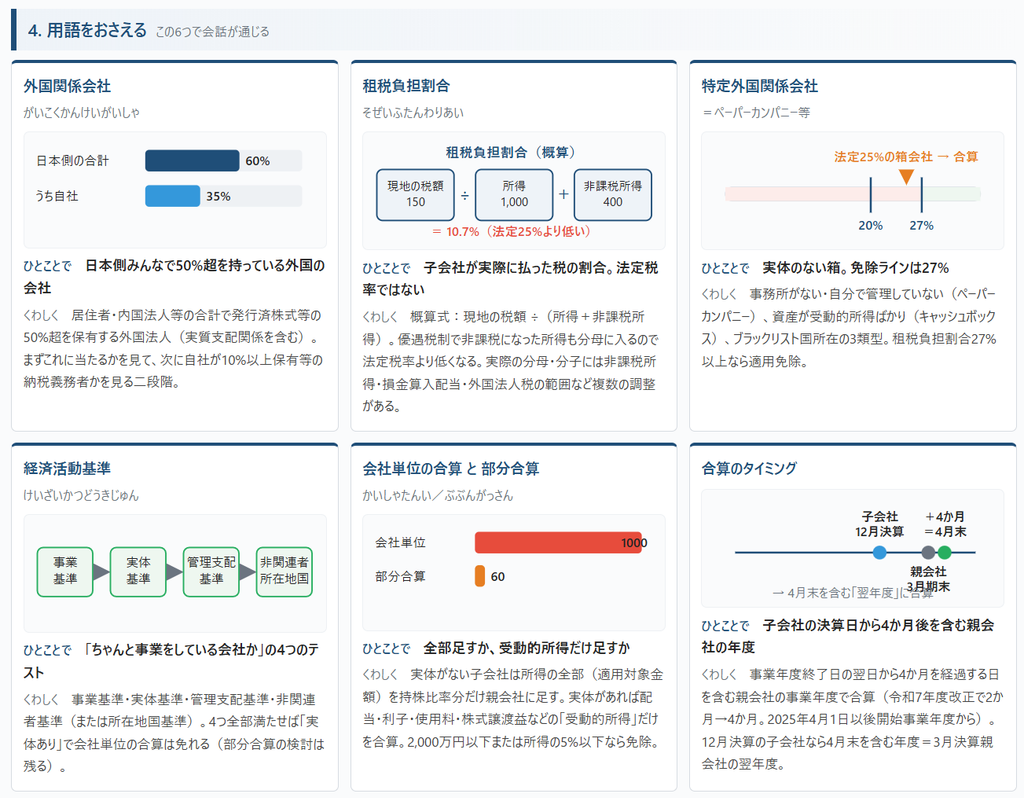
最大の落とし穴:法定税率と租税負担割合は一致しない
実務でいちばん多い見落としが、ここです。
「所在国の法定税率は25%だから20%を超えている。だからCFCは関係ない」という判断は、しばしば誤りになります。
租税負担割合は「実際に払った税÷広めにとった所得」
租税負担割合は、大づかみには次の形で計算します。
| 位置 | 入るもの | 効果 |
|---|---|---|
| 分子 | その子会社が実際に納付した外国法人税の額 | 優遇税制で税額が減れば、そのぶん小さくなる |
| 分母 | 現地の法令で計算した所得に、非課税とされた所得を足し戻した金額 | 免税所得があるほど大きくなる |
ポイントは分母です。
現地で非課税とされた所得も分母に足し戻すため、優遇税制を使っている子会社ほど、分子が小さく分母が大きくなり、割合が急激に下がります。
実際の計算では非課税所得の範囲、損金算入される配当、外国法人税に含まれる税目の範囲など複数の調整があるため、最終的には条文と現地申告書に当たる必要がありますが、感覚としてはこの「分子は減り、分母は増える」構造を押さえておけば十分です。
法定25%の国で15%になる例
数字で見ると一目でわかります。
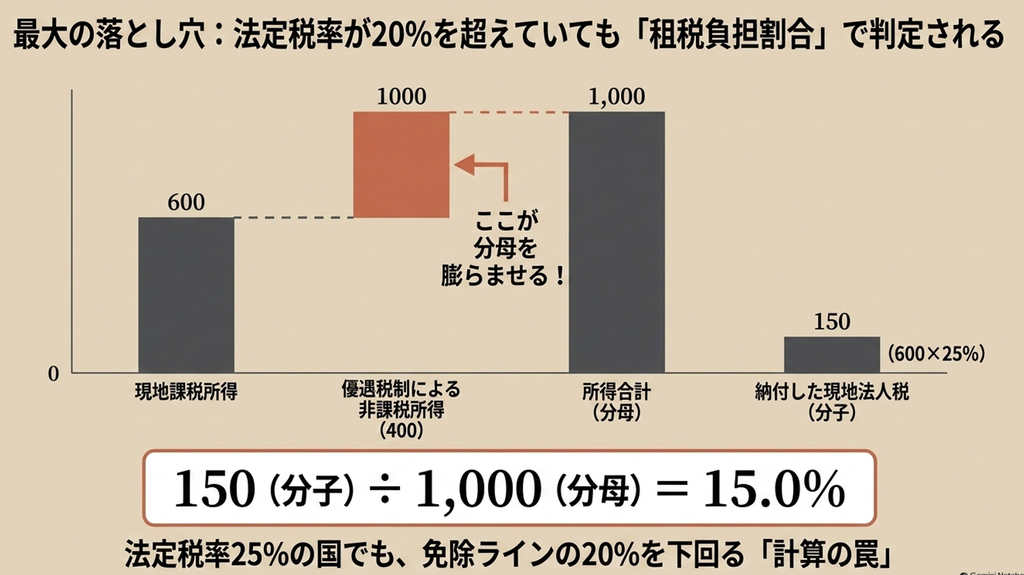
法定税率25%の国にある子会社を例にします(単位:百万円)。ここで注意したいのは、分母の起点が会計上の税引前利益ではなく本店所在地国の税法で計算した所得だという点です。そこへ非課税とされた所得を足し戻します。
| 項目 | 金額 | 考え方 |
|---|---|---|
| 現地税法上の課税所得 | 600 | 現地で実際に課税される部分 |
| 優遇税制で非課税となる所得 | 400 | 課税はされないが、分母には足し戻す |
| 分母(合計) | 1,000 | 600+400 |
| 納付した現地法人税 | 150 | 600×25%=150 |
| 租税負担割合 | 15.0% | 150 ÷ 1,000=15.0% |
法定税率は25%なのに、租税負担割合は15.0%。20%のラインを下回ります。
この子会社が経済活動基準を満たしていれば会社単位の合算は免れますが、受動的所得があれば部分合算の検討に進みます。逆に実体がなければ、所得の全部が合算の対象です。
「表面の税率」と「実際の負担」がズレる現象自体は、国内の税効果会計でもおなじみです。感覚をつかむには、税率差異分析(タックスプルーフ)のやり方や税負担率が法定実効税率より低いのはなぜ?を先に読んでおくと、CFCの租税負担割合が腹に落ちやすくなります。
20%と27%──2本のラインの意味
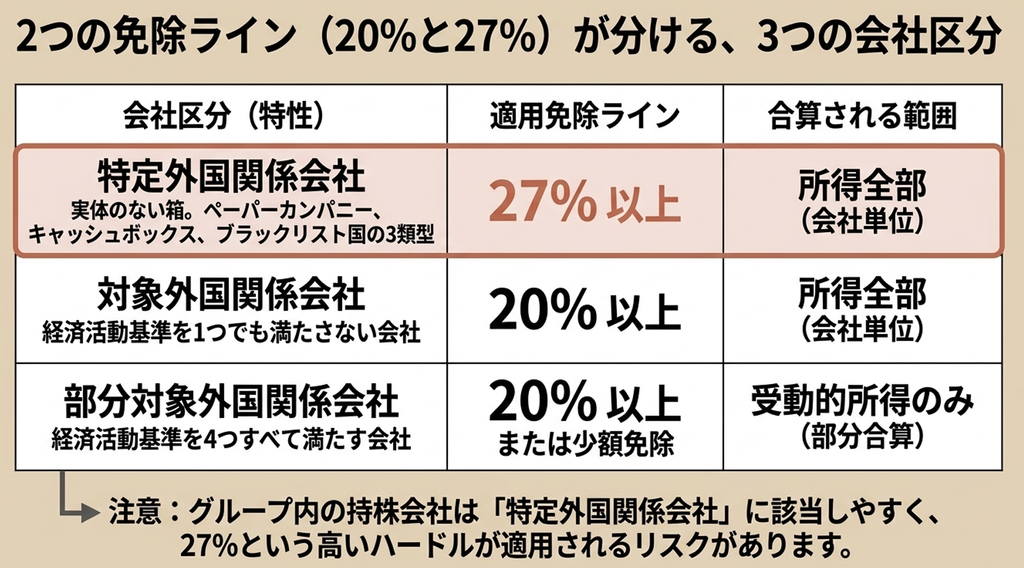
免除ラインが2本あるのは、外国関係会社が3つに区分されるからです。区分ごとに「何が合算されるか」と「どこで免除されるか」が変わります。
| 区分 | どんな会社か | 合算されるもの | 適用免除ライン |
|---|---|---|---|
| 特定外国関係会社 | ペーパーカンパニー等。実体のない箱 | 所得の全部(会社単位) | 租税負担割合27%以上 |
| 対象外国関係会社 | 経済活動基準を1つでも満たさない会社 | 所得の全部(会社単位) | 租税負担割合20%以上 |
| 部分対象外国関係会社 | 経済活動基準を4つとも満たす会社 | 受動的所得のみ(部分合算) | 租税負担割合20%以上、または少額免除 |
特定外国関係会社(ペーパーカンパニー等)の3類型
いちばん重い扱いを受ける特定外国関係会社は、次の3つの類型で判定されます。国税庁のQ&Aでは以下のように整理されています(国税庁「外国子会社合算税制に関するQ&A(平成29年度改正関係等)」)。
- ペーパーカンパニー
実体基準と管理支配基準のいずれにも該当しない外国関係会社。事務所などの固定施設がなく、事業の管理・支配・運営も自ら行っていない状態です。 - 事実上のキャッシュボックス
総資産の額に対する一定の受動的所得の割合が30%を超える外国関係会社。ただし、総資産の額に対する一定の資産の額の割合が50%を超えるものに限られます。2つの割合の両方を見る点に注意してください(一定の保険会社には別の判定基準があります)。 - ブラックリスト国所在会社
情報交換に関する国際的な取組への協力が著しく不十分な国・地域に本店等を有する外国関係会社。
実務で当落線上に乗りやすいのが、グループ内の持株会社です。
現地に事務所や人員をほとんど置かず、子会社株式を持って配当を受け取るだけの会社は、ペーパーカンパニーやキャッシュボックスの判定に近づきます。そのうえ免除ラインが27%と高いため、法定税率25%前後の国にある持株会社は特に慎重な確認が要ります。
もっとも、ここでも結論を出すのは法定税率ではなく租税負担割合です。「法定25%だから27%に届かない」と決めつけず、必ず計算して判定してください。
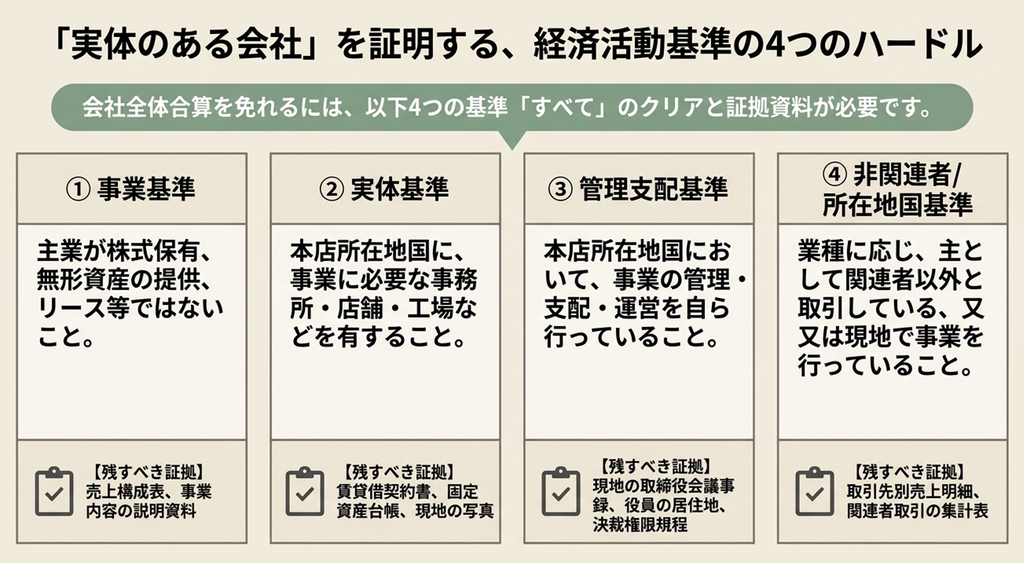
経済活動基準の4つ──「実体のある会社」と言えるか
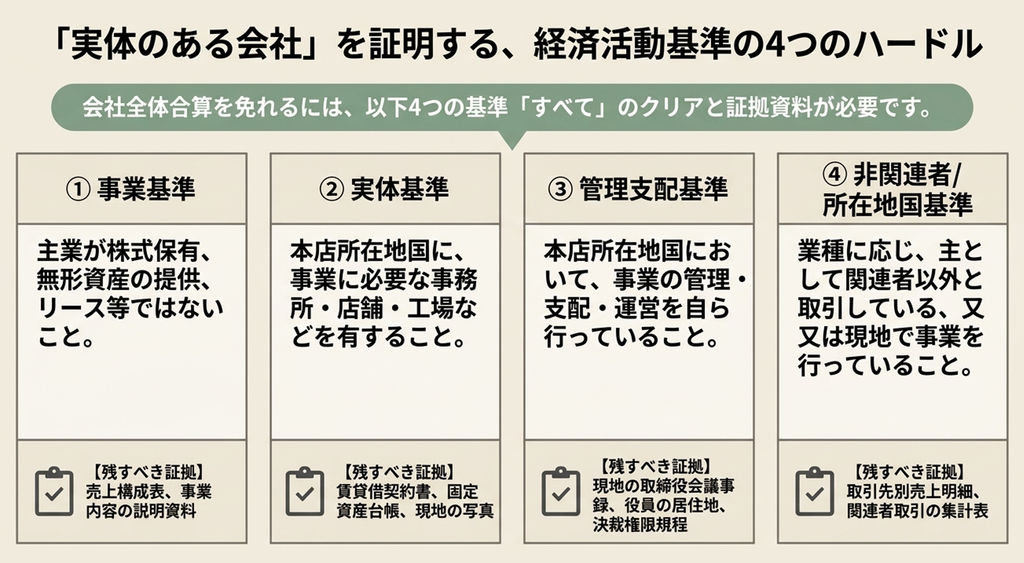
経済活動基準は、その子会社が現地でちゃんと事業をしているかを見る4つのテストです。4つすべてを満たして初めて、会社まるごとの合算を免れます。1つでも欠ければ対象外国関係会社となり、所得の全部が合算対象です。
| 基準 | 問われていること | 残しておく証拠の例 |
|---|---|---|
| 事業基準 | 主たる事業が株式等の保有、無形資産の提供、船舶・航空機のリースなどでないこと(※例外あり) | 売上構成、事業内容の説明資料 |
| 実体基準 | 本店所在地国に、主たる事業に必要な事務所・店舗・工場等を有すること | 賃貸借契約書、固定資産台帳、現地の写真 |
| 管理支配基準 | 本店所在地国において、事業の管理・支配・運営を自ら行っていること | 取締役会議事録、役員の居住地、決裁権限規程 |
| 非関連者基準/所在地国基準 | 業種に応じて、主として関連者以外と取引しているか、または主として所在地国で事業を行っているか | 取引先別売上明細、関連者取引の集計 |
※事業基準には例外があります。株式等の保有を主たる事業とする一定の統括会社や、航空機の貸付けを主たる事業とする一定の会社などは、要件を満たせば事業基準の判定で不利に扱われません。自社の子会社がこれらに近い場合は、条文で例外の適用可否を確認してください。
4基準の名称と内容は財務省の制度概要でも同じ整理がされています。
ここで大事なのは、基準を「満たしている」と主張する側に説明の材料が要るという点です。実態としては現地で事業をしていても、事務所の契約書がない、取締役会が日本でしか開かれていない、といった状態だと、管理支配基準の説明が苦しくなります。
判定の年に慌てて集めるのではなく、毎期の決算時に定位置で保管する運用にしておくのが実務的です。
実体があっても終わらない──受動的所得の部分合算
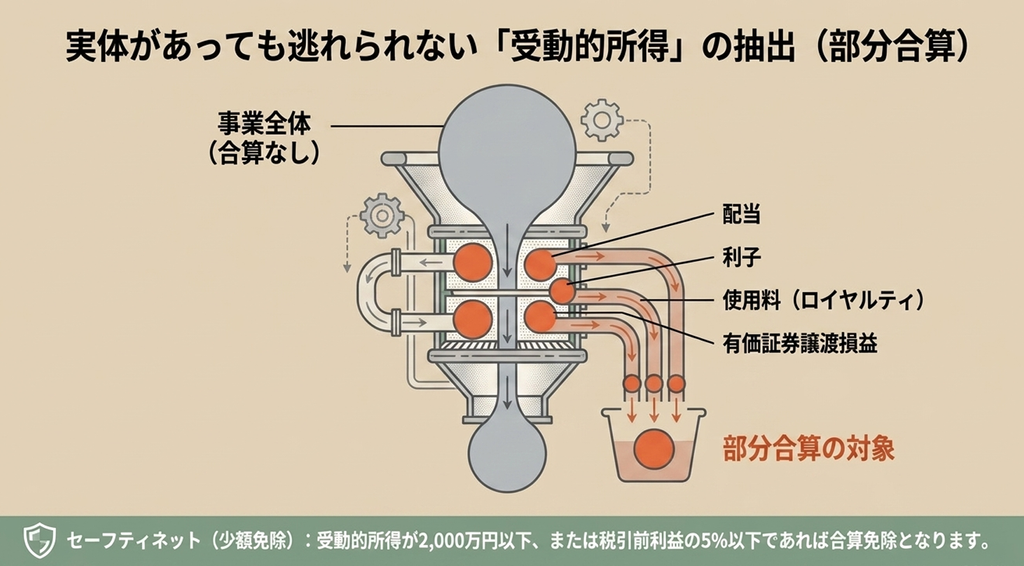
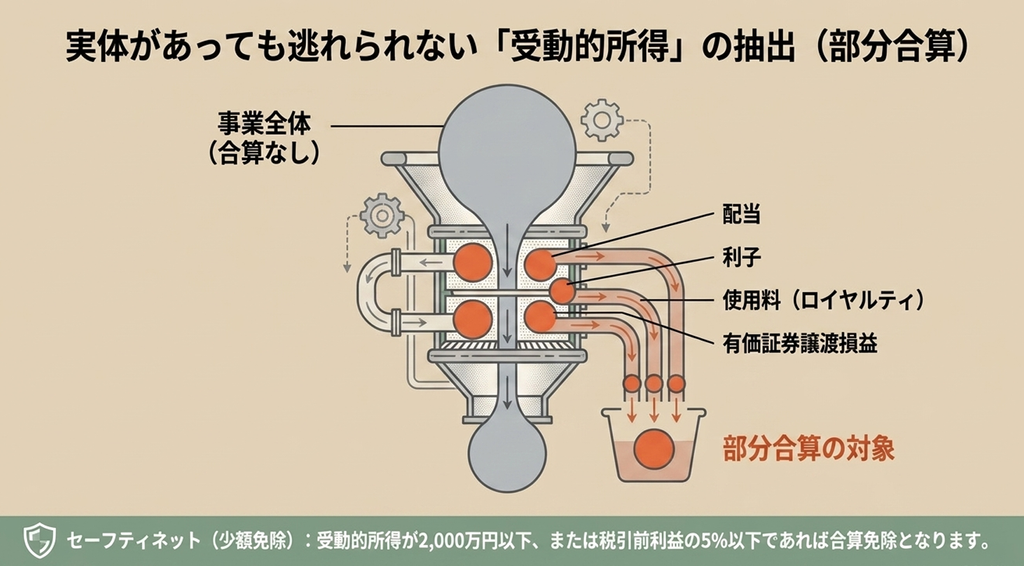
経済活動基準を4つとも満たした子会社は「部分対象外国関係会社」になります。会社まるごとの合算は免れますが、受動的所得(特定所得)だけを取り出して合算するという次の関門が残ります。
受動的所得とは、事業活動そのものというより資産から生じる性格の所得で、配当、利子、有価証券の貸付対価、有価証券の譲渡損益、使用料、固定資産の貸付対価などが含まれます。
現地で製造や販売をしている事業会社であっても、余資運用の利子収入やグループ内のロイヤルティ収入があれば、その部分は検討対象です。
少額なら合算しない(少額免除)
ただし、金額がわずかなものまで拾うのは実務的でないため、免除が用意されています。
国税庁の通達解説では「部分適用対象金額又は金融子会社等部分適用対象金額が2,000万円以下である場合には、部分課税対象金額又は金融子会社等部分課税対象金額の益金算入を行わないこととされた」と説明されています。
もう一つの基準が割合です。国税庁の改正資料では「税引前当期利益の額のうちに部分適用対象金額等が占める割合が5%以下であること」という基準が示されています(国税庁「令和5年度 法人税関係法令の改正の概要」)。金額基準と割合基準はいずれか一方を満たせばよく、当たれば部分合算は行いません。根拠条文は租税特別措置法第66条の6です。
実務では、この当落を見るために受動的所得を科目ベースで集計する作業が毎期発生します。
現地の試算表をそのまま眺めていても出てこない数字なので、子会社側に「何をどの粒度で報告してもらうか」を事前に決めておくことが、初担当年の重要な段取りになります。
いつ合算するのか──令和7年度改正で「4か月」に
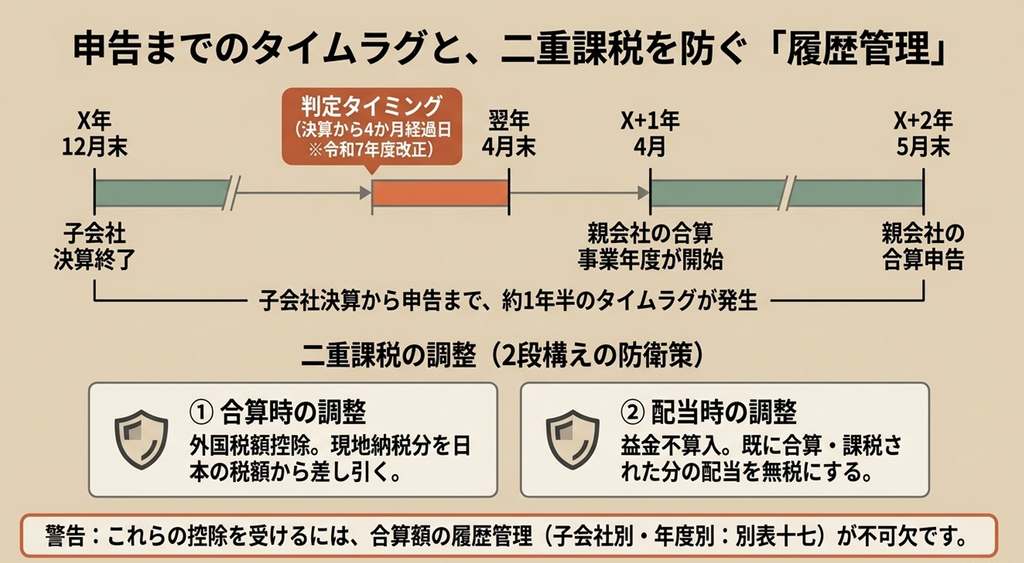
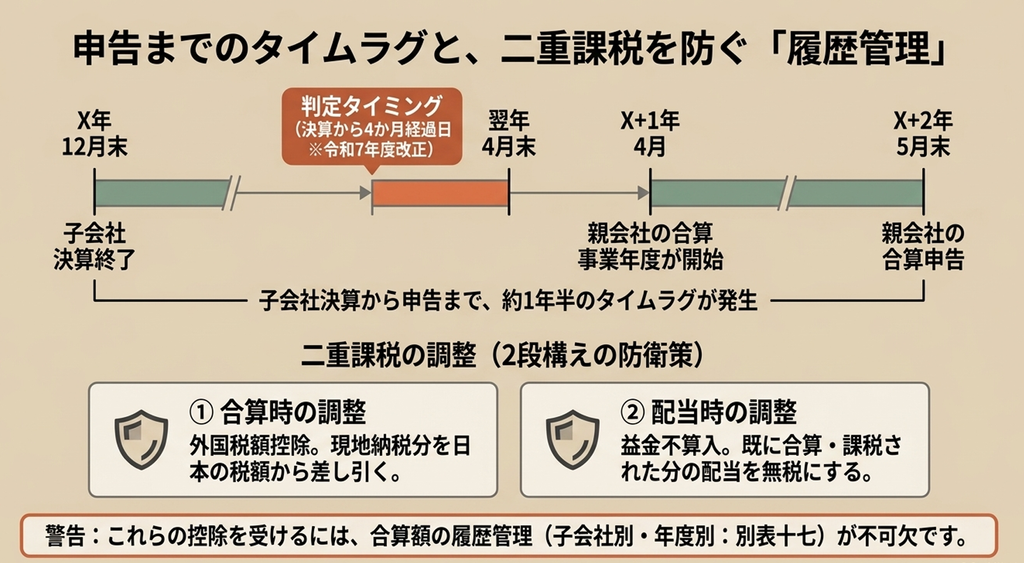
合算のタイミングは、親会社の決算月ではなく子会社の事業年度終了日を起点に決まります。
※ここは令和7年度税制改正で変更された点なので、古い解説記事を参照するときは注意してください。
国税庁の改正の概要によれば、合算時期は「外国関係会社の事業年度終了の日の翌日から2か月を経過する日」から「4か月を経過する日」に変更されました。
適用は「内国法人の令和7年4月1日以後に開始する事業年度に係る外国関係会社の課税対象金額等(その外国関係会社の同年2月1日以後に終了する事業年度に係るものに限ります。)について」とされ、一定の場合には経過措置も設けられています(国税庁「令和7年度 法人税関係法令の改正の概要」)。
具体例で確かめます。3月決算の親会社と12月決算の子会社という、日本企業に最も多い組み合わせで考えます。
| 時点 | できごと |
|---|---|
| X年12月31日 | 子会社の事業年度が終了 |
| 翌日から4か月を経過する日 | X+1年4月末ごろ |
| 合算する親会社の事業年度 | その日を含む事業年度=X+1年4月1日から始まる年度 |
| 申告 | X+2年5月末の申告で合算する |
つまり子会社の決算から1年以上あとの申告で合算することになります。
この時間差があるため、「子会社の決算が固まった時点で判定と資料収集を済ませ、翌年度の申告に備える」という段取りが必要です。判定した年と申告する年がずれることを、社内のスケジュール表にも明記しておくと引き継ぎ事故が減ります。
二重課税の後始末──外国税額控除と、合算後の配当
合算されると、同じ所得に現地と日本の両方で課税されることになります。この二重課税は放置されるわけではなく、次の2段階で調整されます。
- 合算した年度
その所得に対して外国関係会社が納めた外国法人税のうち一定額を、親会社が納付したものとみなして外国税額控除の対象にできます。合算だけ計算して控除を忘れると、単純に払いすぎになります。 - あとで配当を受けた年度
すでに合算して課税された部分から配当を受けても、二重に課税されないよう益金不算入の調整が用意されています。合算した金額を年度ごとに管理しておかないと、この調整ができません。
初担当の年に見落とされがちなのが、この「合算額の履歴管理」です。
合算は一度きりのイベントではなく、あとの配当と結びつく継続的な記録なので、別表の控えと計算根拠を子会社別・年度別に残す運用にしてください。
申告書では別表十七(三)とその付表を使います(様式は国税庁の法人税各種別表のページで確認できます)。
よくある誤解6つ
ここまでの内容を、実務で実際に耳にする言い方に置き換えて整理します。
| よくある言い方 | 実際は |
|---|---|
| 「法定税率が20%超の国だから合算されない」 | 判定は租税負担割合。優遇税制や非課税所得があれば法定25%でも10%台になり得る |
| 「現地でちゃんと事業をしているから無関係」 | 経済活動基準を満たしても、配当・利子・使用料などの受動的所得は部分合算の対象 |
| 「自社の持分が10%未満だから関係ない」 | まず日本側全体で50%超かを見る。自社10%は納税義務者かどうかの別の判定 |
| 「子会社が赤字だから合算はない」 | 会社全体が赤字でも、受動的所得があれば部分合算は起こり得る |
| 「ペーパーカンパニーの免除ラインも20%」 | 特定外国関係会社は27%。令和5年度改正で30%から引き下げられた |
| 「去年『合算なし』だったから今年も大丈夫」 | 税率も所得構成も実体も毎年変わる。判定は毎期やり直す |
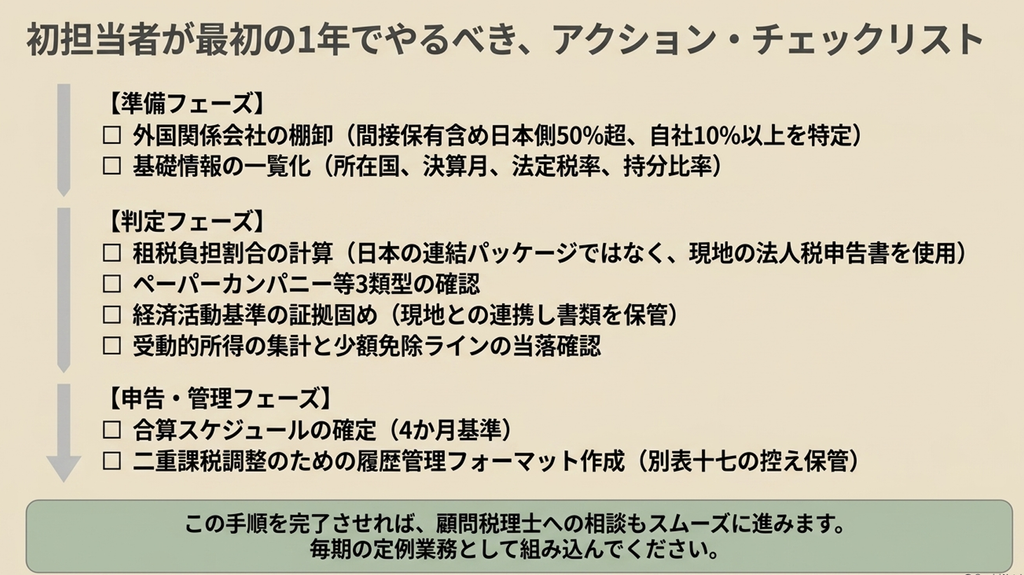
初担当者のチェックリスト──最初の1年でやること
順番に埋めていけば、判定に必要な材料がそろいます。
- 外国関係会社の棚卸
居住者・内国法人等の合計で50%超を保有する外国法人を洗い出し、そのうち自社が10%以上を保有等するものを特定した(間接保有を含む)。 - 基礎情報の一覧化
所在国・決算月・法定税率・事業内容・持株比率を1枚の表にした。 - 租税負担割合の計算
法定税率ではなく、現地の申告書・決算書から所得・非課税所得・納付税額を取って計算した。 - ペーパーカンパニー等の確認
ペーパーカンパニー・キャッシュボックス・ブラックリスト国所在の3類型への該当性を見た。 - 経済活動基準の証拠固め
4基準それぞれについて、事務所・人員・意思決定・取引先の資料を集めた。 - 受動的所得の集計
配当・利子・使用料・有価証券譲渡損益などを科目ベースで集計し、少額免除の当落を確認した。 - スケジュールの確定
子会社決算日の翌日から4か月を経過する日を含む親会社事業年度を特定し、どの申告で合算するかを決めた。 - 二重課税調整の準備
合算額と現地納税額を子会社別・年度別に記録する様式を用意した。
1から6までが終われば、CFC判定に必要な数字はすべて手元にそろっています。この状態で顧問税理士に相談すると、話が「まず資料を集めてください」から始まらずに済みます。
直近の改正──古い解説を読むときの注意点
この制度は平成29年度改正で骨格が大きく変わり、その後も見直しが続いています。ウェブ上には平成29年度改正当時の解説が多く残っているため、年度を確かめて読む必要があります。
| 改正 | 主な内容 | 適用開始 |
|---|---|---|
| 令和5年度 | 特定外国関係会社の適用免除の租税負担割合を30%から27%へ引下げ | 内国法人の令和6年4月1日以後に開始する事業年度 |
| 令和7年度 | 合算時期を子会社事業年度終了日の翌日から2か月→4か月を経過する日へ。添付・保存書類の範囲も見直し | 内国法人の令和7年4月1日以後に開始する事業年度(経過措置あり) |
| 令和8年度 | 解散した部分対象外国関係会社・外国金融子会社等に係る特例の創設、ペーパー・カンパニー特例に係る資産割合要件の判定の一部不要化、最高税率を用いて租税負担割合を計算できる特例の適用制限 | 外国関係会社の令和8年4月1日以後に開始する事業年度に係る課税対象金額および部分課税対象金額等 |
令和5年度改正の内容は国税庁「令和5年度 法人税関係法令の改正の概要」、令和8年度改正の内容は国税庁「令和8年度 法人税関係法令の改正の概要」で確認できます。
同資料では、令和8年度の見直しとして
- 「解散した部分対象外国関係会社又は外国金融子会社等に係る特例が創設されました」
- 「ペーパー・カンパニー特例に係る資産割合要件について、一定の場合にその判定が不要とされました」
- 「税率が所得の額に応じて高くなる場合に最高税率を用いて租税負担割合の計算ができる特例について、一定の場合にその適用ができないこととされました」
と説明されています。
特に27%への引下げは、法定税率25%前後の国に持株会社を置いている場合の当落を直接動かすため、社内資料の数字が30%のままになっていないか点検してください。
よくある質問(FAQ)
Q1. 外国子会社合算税制とタックスヘイブン対策税制、CFC税制は違う制度ですか?
同じ制度の別名です。
法令上は租税特別措置法第66条の6以下の「内国法人の外国関係会社に係る所得の課税の特例」で、実務では文脈に応じて呼び分けられています。検索するときはどの語でも同じ制度の解説にたどり着きます。
Q2. 海外子会社が1社だけで、規模も小さいのですが判定は必要ですか?
必要です。
本制度には「連結売上がいくら以上の企業グループ限定」といった規模の入口がありません。日本側全体で50%超を保有する外国法人があり、自社が10%以上を保有していれば、規模にかかわらず毎期の判定対象です。規模基準があるのはグローバルミニマム課税のほうで、こちらは連結総収入7.5億ユーロ以上のグループが対象です。
Q3. 租税負担割合はどの資料から計算しますか?
現地の法人税申告書と決算書です。
分子は実際に納付した外国法人税の額、分母は現地の法令で計算した所得に非課税所得を足し戻した金額になります。日本の会計基準で作った連結パッケージの数字ではないため、子会社側に現地申告書の写しを依頼する必要があります。
この依頼を決算日程に組み込んでおくことが、実務では最初のハードルです。
Q4. 経済活動基準を満たしていれば、何も申告しなくてよいのですか?
いいえ。
4基準を満たすと会社単位の合算は免れますが、受動的所得の部分合算の検討が残ります。また、要件を満たすことを説明する資料の保管や、別表の作成が不要になるわけではありません。
「基準を満たすので合算なし」という結論に至った過程自体を、資料として残しておくことが大切です。
Q5. 合算されたら、現地で払った税は取り戻せないのですか?
一定の範囲で二重課税を調整できます。
合算対象となった所得に対応する外国法人税については、一定額を控除対象外国法人税額として外国税額控除の対象にできる仕組みがあります。ただし控除には限度額などの計算上の制約があるため、納めた税額がそのまま全額戻るとは限りません。
さらに、合算済みの部分から後日配当を受けたときは二重に課税されない調整も用意されています。どちらも、合算額を年度ごとに記録していないと適用できません。
まとめ
外国子会社合算税制は、「税率の低い国に、実体のない会社を置いて、所得を溜める」という形からの距離で結論が段階的に決まる制度です。
判定は6ステップの一本道で、
①外国関係会社か
②自社は10%以上か
③ペーパーカンパニー等か
④租税負担割合は何%か
⑤経済活動基準を4つとも満たすか
⑥受動的所得はいくらか
の順に進めば必ず結論に着きます。
実務でいちばん多い見落としは、法定税率で判断してしまうことです。非課税所得を分母に足し戻すため、法定25%の国でも租税負担割合が10%台になることがあります。
まずは子会社ごとにこの割合を計算するところから始めてください。
そして、判定は毎期やり直すもの、合算した金額はあとの配当まで引きずる記録である、という2点を社内の運用に落とし込んでおくと、担当者が代わっても回る体制になります。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方 … 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで
- 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し … 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで
- 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ … 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで
- 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越 … 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで
- グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定 … 直前4年度のうち2年度で7.5億ユーロという対象判定、IIR・UTPR・QDMTTの3ルールと日本の適用開始時期、実効税率とSBIEを使った上乗せ税の計算式、CbCRセーフハーバーの3テスト、令和8年度改正のSbSセーフ・ハーバー、税額ゼロでも残る情報申告まで
- 税負担率が法定実効税率より低いのはなぜ?上場2,689社を独自分析 … 「税率」が定義で変わる話の実データ版。租税負担割合を考えるときの土台になります
- 税率差異分析(タックスプルーフ)のやり方|上場2,186社の頻出項目データで解説 … 「法定実効税率と実際の負担がなぜズレるか」を国内側から見た記事。租税負担割合の感覚づくりに
最終更新日:2026年9月7日
本記事は一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。数値・要件は執筆時点で公表されている法令および国税庁・財務省の資料に基づいていますが、令和8年度税制改正を含む最新の改正の網羅的な反映は保証していません。実際の適用判定には法令・通達の確認と、税理士等の専門家への相談が必要です。