📓 学習ノート
 📘 部長ノート

外資系の日本法人や、海外に親会社を持つグループ会社の決算で、こんな場面があります。
海外の親会社から運転資金を借りていて、その利子を毎期きちんと費用に計上している。ところが税務調査で「この利子の一部は損金になりません」と指摘される──。
これが利子の損金不算入の論点です。やっかいなのは、制限をかける制度が2つあり、測っているものが違うこと。片方をクリアしても、もう片方で引っかかることが普通に起こります。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、過少資本税制と過大支払利子税制を並べて解説します。
読み終えると、
- 2つの制度が何を測っているかを説明できる
- 3倍・20%・2,000万円という数字がどこに効くかがわかる
- 「借入を減らせば解決する」という思い込みを避けられる
という状態になります。
解説動画
スライド解説
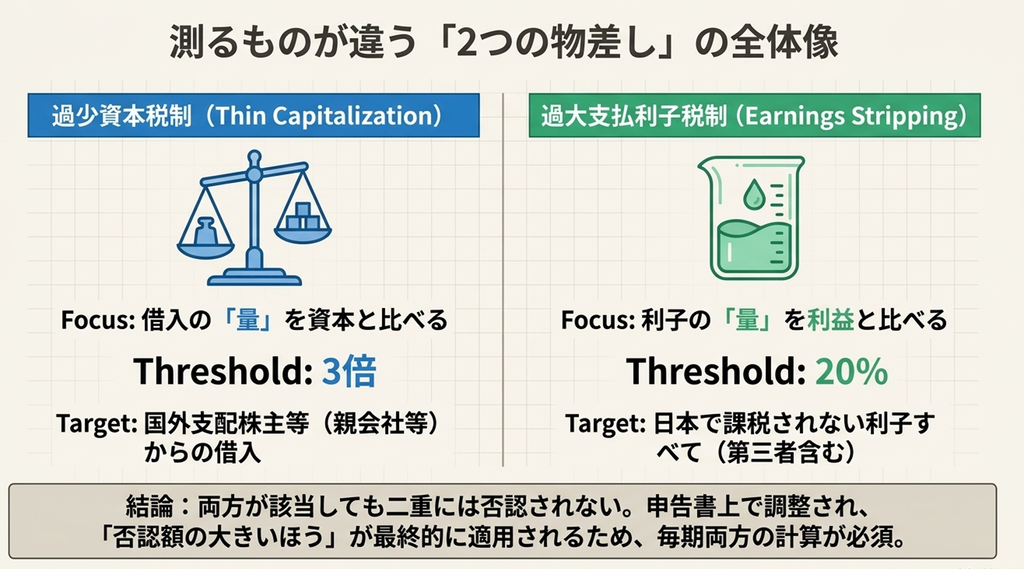
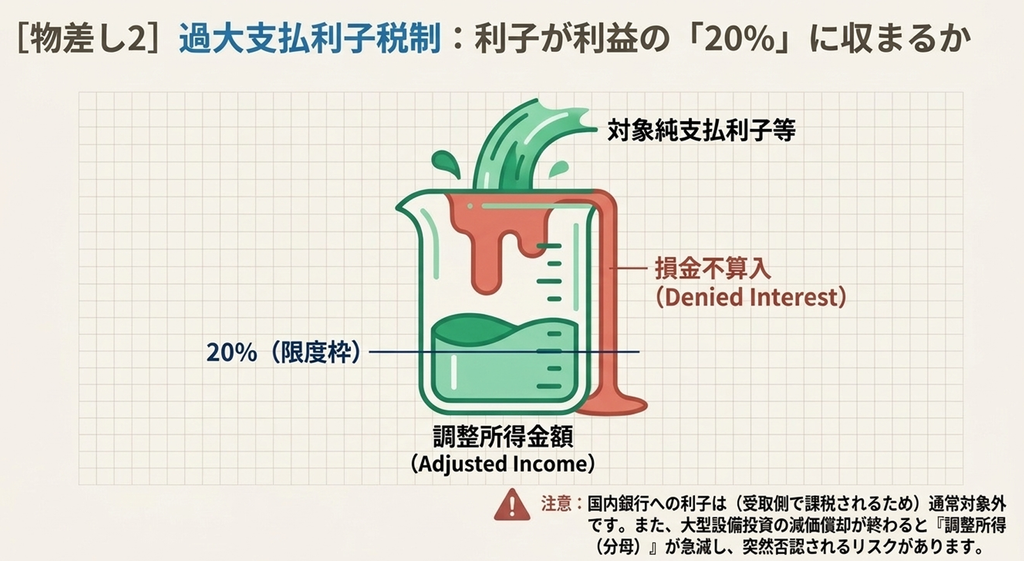
結論:測るものが違う2本の物差し。両方が当たっても二重には落ちない
先に全体像を3点で示します。
- 過少資本税制は「借入の量」を資本と比べる
海外の親会社等からの借入が、その親会社等の資本持分の原則3倍を超えると、超えた部分に対応する利子が損金になりません(財務省「過少資本税制の概要」)。 - 過大支払利子税制は「利子の量」を利益と比べる
対象純支払利子等が調整所得金額の20%を超えると、超えた部分が損金になりません(財務省「過大支払利子税制の概要」)。 - 両方に当たっても、損金不算入が二重に起きるわけではない
申告書上で調整され、結果として否認額の大きいほうが残ります。だからこそ毎期、両方を計算して比べる必要があります。
物差しが2本あるという一点を押さえておくと、あとの要件は「どちらの物差しの話か」で整理できます。
なぜ利子だけが規制されるのか──出資と貸付の非対称
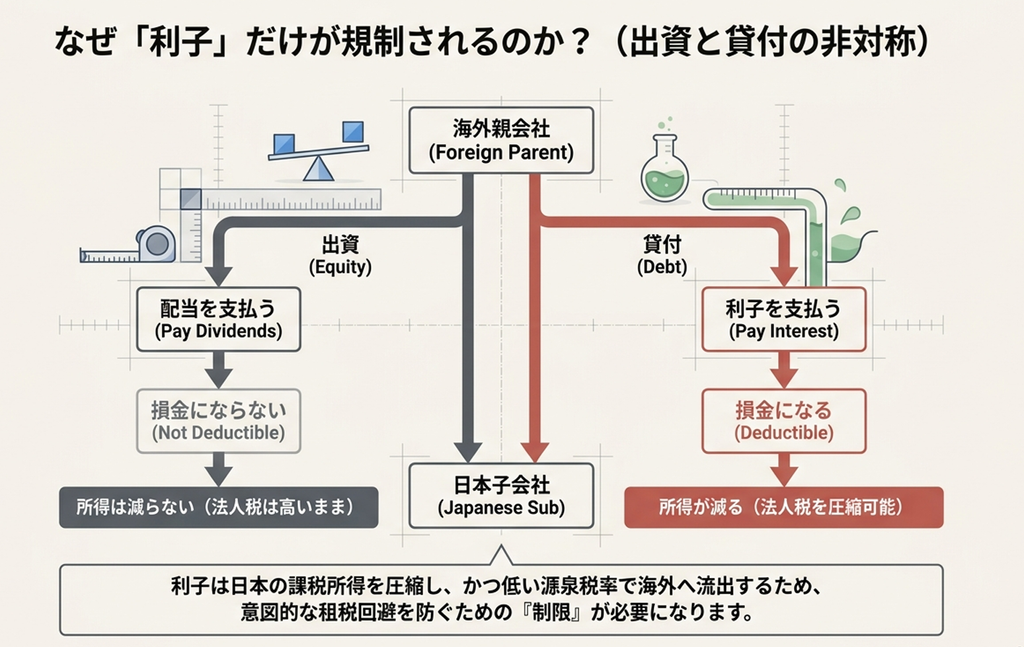
海外の親会社が日本の子会社に資金を入れる方法は、大きく2つです。
| 方法 | 子会社から親会社へのリターン | 子会社の課税所得への影響 |
|---|---|---|
| 出資(資本) | 配当 | 配当は損金にならない。所得は減らない |
| 貸付(負債) | 利子 | 利子は損金になる。所得が減る |
同じ「資金を入れて、その見返りを受け取る」という行為なのに、税務上の扱いが非対称です。そのため、資本を薄くして借入を厚くすれば、日本側の課税所得を圧縮できてしまいます。しかも支払った利子は、租税条約が適用されれば低い源泉税率で海外へ出ていきます。
この構造に歯止めをかけるのが2つの制度です。
歴史的には過少資本税制が先にでき、あとから過大支払利子税制が加わりました。後者はOECDのBEPSプロジェクトで議論された「利子控除制限」の流れを汲むもので、借入の相手が誰かではなく、稼ぎに対して利子が大きすぎないかという別の角度から見ます。
過少資本税制:借入の「量」を資本と比べる
誰からの借入を見るのか──国外支配株主等
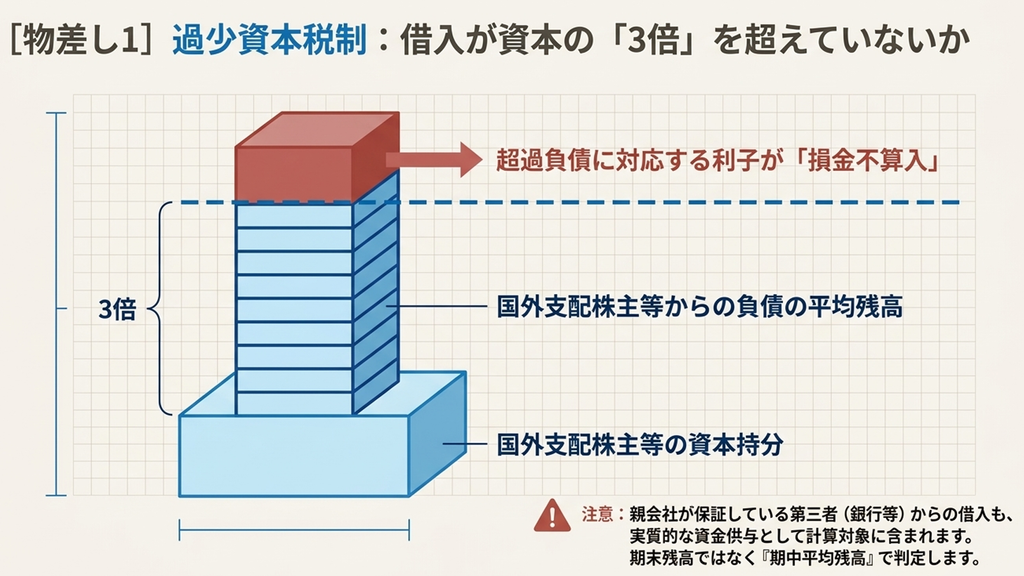
過少資本税制が見るのは、国外支配株主等とその資金供与者等からの借入です。
国外支配株主等とは、日本法人の発行済株式等の50%以上を直接・間接に保有する非居住者や外国法人などを指します。つまり、海外の親会社やその関係会社からの借入が対象で、無関係な第三者からの借入は含みません。
ここで見落としやすいのが、親会社が保証している第三者借入です。
形式上は銀行からの借入でも、実質的に親会社が資金供与しているとみられる形態は対象に取り込まれる仕組みがあります。借入の一覧を作るときは、貸手の名前だけでなく保証の有無も併せて記録してください。
3倍を超えた分の利子が落ちる
計算は次の順番です。
財務省は本制度を
「外国親会社等の資本持分の一定倍率(原則として3倍)を超える負債の平均残高に対応する支払利子の損金算入を認めないこととする制度」
と説明しています。
| 順 | やること | 注意点 |
|---|---|---|
| ① | 国外支配株主等からの負債の平均残高を出す | 期末残高ではなく期中平均。期中の増減が効くので月次で残高を記録しておく |
| ② | 資本持分を出す | 自己資本のうち、その国外支配株主等の持株比率に対応する部分 |
| ③ | ①÷②が3倍を超えるかを見る | 同種の事業を営む類似の内国法人の比率を用いる代替も認められている |
| ④ | 超える場合、超過負債に対応する利子を損金不算入にする | 利子の全額ではなく、超過負債が負債全体に占める割合分 |
なお、会社全体で見た資金調達に係る負債等の平均残高が自己資本の額の3倍以下である場合には、この制度は適用されません。親会社からの借入だけが突出していても、会社全体としては借入が重くなければ対象外となる適用除外の仕組みです。ここで見るのは貸借対照表の「負債合計」そのものではなく、利子の支払の基因となる負債など資金調達に係るものである点に注意してください(根拠条文は租税特別措置法第66条の5、取扱いは国税庁の措置法通達(第66条の5関係))。
補足|会社全体では3倍以下でも、国外支配株主等との関係では3倍超になることがある
上記の点について少し分かりにくいところかもしれませんので補足解説です。
「会社全体の資金調達に係る負債等が自己資本の3倍以下なのであれば、国外支配株主等からの負債だけが3倍を超えることはないのでは?」
と思うかもしれません。
しかし、国外支配株主等の持株割合が100%未満の場合には、このようなケースが生じます。
たとえば、次のような日本法人を考えてみましょう。
| 項目 | 金額・割合 |
|---|---|
| 自己資本の額 | 100億円 |
| 外国親会社の持株割合 | 60% |
| 外国親会社に対応する資本持分 | 60億円 |
| 外国親会社からの借入金平均残高 | 200億円 |
| 国内銀行などからの借入金平均残高 | 50億円 |
| 会社全体の資金調達に係る負債等 | 250億円 |
まず、外国親会社との関係だけを見ます。
外国親会社の資本持分は、
100億円 × 60% = 60億円
です。
その3倍は、
60億円 × 3 = 180億円
となります。
これに対して、外国親会社からの借入金平均残高は200億円ですから、
200億円 > 180億円
となり、国外支配株主等との関係では「3倍超」と判定されます。
一方、会社全体で見るとどうでしょうか。会社全体の自己資本は100億円なので、その3倍は、
100億円 × 3 = 300億円
です。
会社全体の資金調達に係る負債等は250億円ですから、
250億円 ≦ 300億円
となります。
つまり、
外国親会社との関係だけを見ると3倍超だが、会社全体で見ると3倍以下
という状態が実際に起こり得ます。
この違いが生じる理由は、比較する自己資本の範囲が違うためです。
国外支配株主等との判定では、会社全体の自己資本100億円ではなく、その外国親会社の持株割合60%に対応する60億円だけを基準にします。これに対して、適用除外の判定では、会社全体の自己資本100億円を基準にします。
そのため、この例では、
- 国外支配株主等との関係での上限:60億円 × 3 = 180億円
- 会社全体での上限:100億円 × 3 = 300億円
と、基準額そのものに大きな差が生じます。
したがって、外国親会社からの借入れが180億円を超えていても、会社全体の負債等が300億円以下であれば、会社全体としては過度に借入れに依存しているとはいえません。
このような会社まで過少資本税制の対象としないために、会社全体の資金調達に係る負債等の平均残高が自己資本の3倍以下であれば適用しない、という除外規定が設けられています。
この適用除外が特に意味を持つのは、外国法人と日本法人による合弁会社など、国外支配株主等の持株割合が100%未満のケースと考えると理解しやすいでしょう。
過大支払利子税制:利子の「量」を利益と比べる
こちらは借入残高を一切見ません。1年間に払った利子(の純額)が、その年の稼ぎに対して大きすぎないかだけを見ます。
対象純支払利子等──なぜ国内銀行への利子は外れるのか
分子になるのは対象純支払利子等の額で、財務省の説明では「対象支払利子等の額の合計額からこれに対応する受取利子等の額の合計額を控除した残額」とされています。
ポイントは「対象」の絞り方です。
国税庁は令和元年度改正について、「支払利子等を受ける者の課税対象所得に含まれる支払利子等」は対象外とされ、「関連者等への支払利子等のほか、第三者への支払利子等で我が国で課税されないものが新たに対象に加わりました」と説明しています(国税庁「令和元年度 法人税関係法令の改正の概要」)。
この一文が、実務でよくある2つの疑問に同時に答えています。
- 「関連者への利子だけが対象では?」
……違います。改正後は第三者への利子も対象になり得ます。 - 「では国内の銀行への利子も対象?」
……通常は外れます。その利子は受け取った銀行側で日本の課税所得に含まれるからです。
つまり判定の軸は「相手が関連者かどうか」ではなく、「その利子が、受け取る側で日本の課税を受けるかどうか」です。
日本の税収がその利子で目減りしないなら制限する必要はない、という考え方だと理解すると腑に落ちます。
調整所得金額はEBITDAに近い
分母になる調整所得金額は、会計上の利益でも、そのままの課税所得でもありません。法人税の所得金額を基礎に、対象純支払利子等・減価償却費などの一定の項目を加算・減算して求めます。
令和元年度改正でここに重要な見直しが入りました。
国税庁は、調整所得金額の計算上「適用しない一定の規定から受取配当等の益金不算入(法23)及び外国子会社配当等の益金不算入(法23の2)の規定が除外されました(益金不算入の額が所得の金額を構成しないこととなります。)」と説明しています。
つまり改正後は、益金不算入となった配当の額を調整所得金額に足し戻しません。分母が小さくなるぶん、20%の限度額も小さくなる方向の改正です。海外子会社から配当を受けている会社では、ここを旧制度のまま計算すると限度額を過大に見積もることになります。
ざっくり言えば「税務上の所得+純支払利子+減価償却費等」で、会計でいうEBITDAに近い数字です。この20%が、その年に損金にできる利子の上限になります。
ここに実務上の落とし穴があります。
大型投資の償却が終わると分母が縮み、限度額も一緒に下がるのです。借入も利率も変えていないのに、償却の山を越えた年に突然否認が出る、ということが起こります。会計の利益と税務上の所得のズレに慣れていない方は、税率差異分析(タックスプルーフ)のやり方を先に読んでおくと、この分母の感覚がつかみやすくなります。
2つの適用免除基準──ここに当たれば計算不要
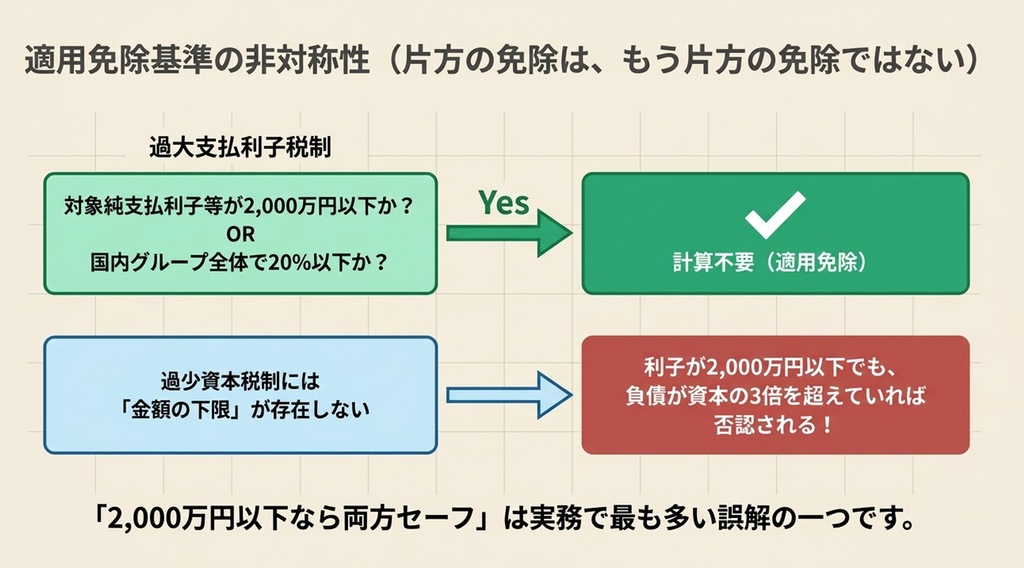
過大支払利子税制には、小規模なケースを拾わないための免除が2つあります。国税庁は令和元年度改正の資料で次の2つを挙げています。
| 基準 | 内容 | 使いどころ |
|---|---|---|
| ①金額基準 | 「対象純支払利子等の額が2,000万円以下であること」 | 中小規模の会社はここで外れることが多い |
| ②グループ基準 | 内国法人およびその内国法人との間に発行済株式等の50%超を直接・間接に保有する等の関係のある一定の内国法人について、対象純支払利子等合計額から対象純受取利子等の額の合計額を控除した残額が、調整所得金額の合計額から調整損失金額の合計額を控除した残額の20%相当額を超えないこと | 判定するのは国内グループ。全体で見ると20%以下に収まる場合に使える |
いずれかに当たれば、過大支払利子税制は適用されません。
ただし注意点が2つあります。
ひとつは、この2,000万円は過大支払利子税制だけの基準だということ。
過少資本税制には金額の下限がないので、利子が2,000万円以下でも3倍を超えていれば否認されます。
もうひとつは、②のグループ基準が自社だけで完結しないことです。
判定の対象になるのは50%超の資本関係にある一定の内国法人なので、海外の関連会社まで含めて考えないよう注意しつつ、対象となる国内グループ各社の数字を集める段取りが要ります。
数値例:同じ会社を2本の物差しで測る
ここまでの内容を1つの会社に当てはめます。
・海外の親会社から9,000、第三者から4,000を借りていて、利率はどちらも4%。
・国外支配株主等の資本持分は2,500、税務上の所得は1,200、減価償却費は600とします(単位:百万円)。
ここで前提を1つ置きます。
第三者からの借入4,000は海外の貸手からのもので、その利子は受け取る側で日本の課税所得に含まれないため、対象支払利子等に当たるものとします。
もしこれが国内の銀行からの借入であれば、その利子160は通常は対象から外れ、過大支払利子税制の計算結果は変わります。「第三者だから対象になる」のではなく、「受け取る側で日本の課税を受けないから対象になる」という点を、ここでも確認してください。
また、グループ基準による適用免除にも該当しないものとします。
| 物差し | 計算の流れ | 否認額 |
|---|---|---|
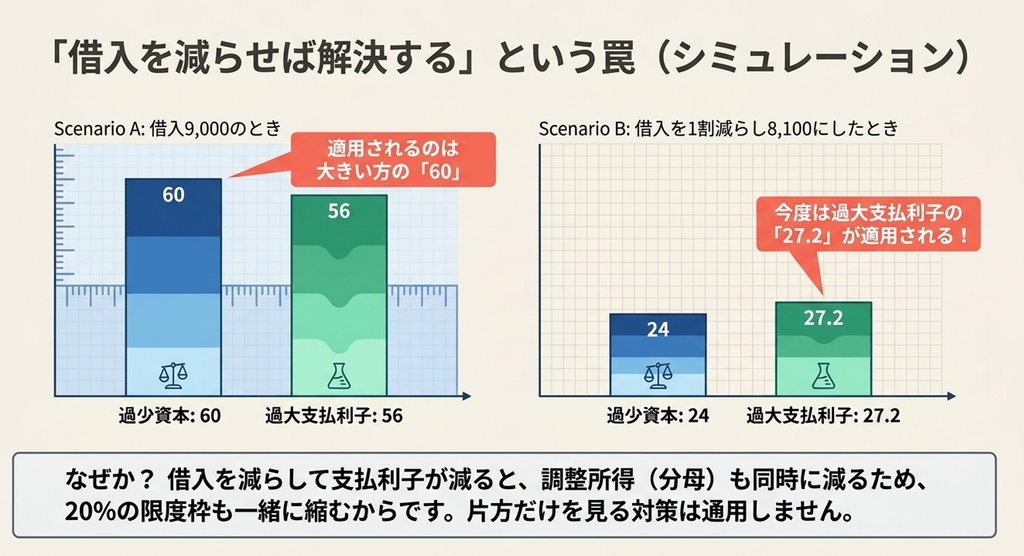
| 過少資本税制 | 負債9,000 ÷ 資本持分2,500 = 3.6倍(3倍超) 超過負債 = 9,000 −(2,500×3)= 1,500 親会社への利子 = 9,000×4% = 360 否認 = 360 ×(1,500 ÷ 9,000) |
60 |
| 過大支払利子税制 | 純支払利子 = 360 + 160(第三者分)= 520 調整所得 = 所得1,200 + 純支払利子520 + 償却600 = 2,320 限度 = 2,320×20% = 464 否認 = 520 − 464 |
56 |
| 実際に適用されるのは大きいほう | 60(過少資本) | |
借入を1割減らしても、否認は消えない
この会社が「3倍以内に収めれば解決する」と考えて、親会社からの借入を1割減らして8,100にしたとします。結果はこうなります。
| 項目 | 借入9,000のとき | 借入8,100のとき |
|---|---|---|
| 負債÷資本持分 | 3.6倍 | 3.24倍(まだ3倍超) |
| 過少資本の否認額 | 60 | 24(大きく減る) |
| 純支払利子 | 520 | 484 |
| 調整所得の20%(限度) | 464 | 456.8 |
| 過大支払利子の否認額 | 56 | 27.2 |
| 実際に適用される | 60(過少資本) | 27.2(過大支払利子) |
借入を減らすと過少資本の否認は60→24へ大きく下がりますが、否認そのものはゼロにならず、適用される制度が入れ替わります。理由は単純で、借入を減らせば利子も減るものの、利子が減ると調整所得(分母)も同じだけ減るため、20%の限度もつられて下がるからです。
分子と分母が連動するので、比率は思ったほど改善しません。
「3倍以内に収める」は過少資本税制への対策にはなっても、利子控除制限全体の対策にはならない。
これが2本の物差しを同時に見なければならない理由です。
忘れがちな連れ子論点──海外へ利子を払えば源泉徴収も立つ
ここまでは「払った利子を損金にできるか」という日本側の所得計算の話でした。ところが海外の親会社へ利子を送金する場面では、もう一つ別の義務が同時に発生します。源泉徴収です。
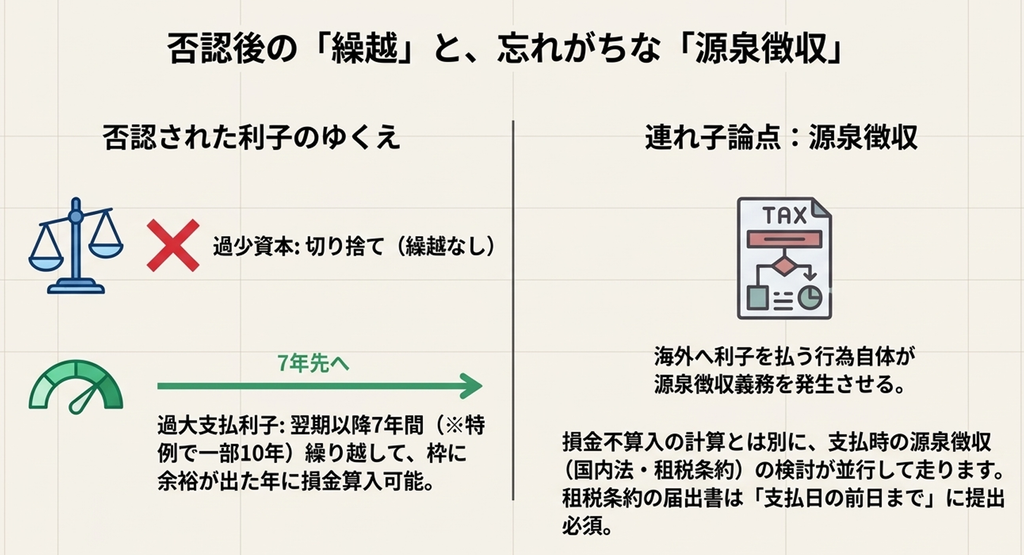
非居住者や外国法人へ支払う貸付金の利子は国内源泉所得に当たり、支払う側が源泉徴収をして納付する必要があります。租税条約があれば限度税率まで下がりますが、支払時から条約を適用するには原則として支払日の前日までに届出書を提出しておくことが前提です。
つまり同じ1回の利子の支払について、「損金になるか(過少資本・過大支払利子)」と「源泉徴収がいくらか(国内法・租税条約)」という2つの検討が並行して走ります。
損金不算入の計算に気を取られて源泉の届出を落とす、という取りこぼしが実際に起こる場面です。借入契約を結ぶ段階で、利子の支払スケジュールと届出の期限をセットで決めておくと安全です。
この論点の全体像は国際税務入門の記事で整理しています。
否認された利子のゆくえ──7年(一部10年)の繰越
過大支払利子税制で損金不算入となった金額は超過利子額と呼ばれ、切り捨てにはなりません。国税庁の資料では、損金の額に算入されなかった金額について「翌事業年度以後、7年間繰り越して一定の限度額まで損金の額に算入することができる」とされています。
繰越期間には特例があり、財務省の資料によれば令和4年4月1日から令和7年3月31日までに開始した事業年度の損金不算入額については10年間の繰越が認められています。手元の繰越額がどの事業年度に発生したものかで期限が変わるため、発生年度別の管理表が欠かせません。
使えるのは、限度額に余裕が出た年です。利子が減った年や、大型の設備投資で償却費が増えて調整所得が膨らんだ年に、過去の超過利子額を取り込むことになります。
一方で、過少資本税制で否認された利子には繰越がありません。同じ「否認」でも、後で取り戻せるかどうかが違う点は押さえておいてください。
申告書のどこに出てくるか
この論点は、法人税申告書では次の別表で処理します(様式は国税庁の法人税各種別表のページ(令和8年4月1日以後に開始する事業年度分)で確認できます。
正式な様式名と最新の様式は、必ずこのページで確認してください)。
| 別表 | 役割 |
|---|---|
| 別表十七(一) | 過少資本税制(国外支配株主等に係る負債の利子等)の計算 |
| 別表十七(二) | 過大支払利子税制の適用除外(適用免除基準)の判定 |
| 別表十七(二の二) | 過大支払利子税制(対象純支払利子等)の計算 |
| 別表十七(二の三) | 繰り越した超過利子額の当期損金算入 |
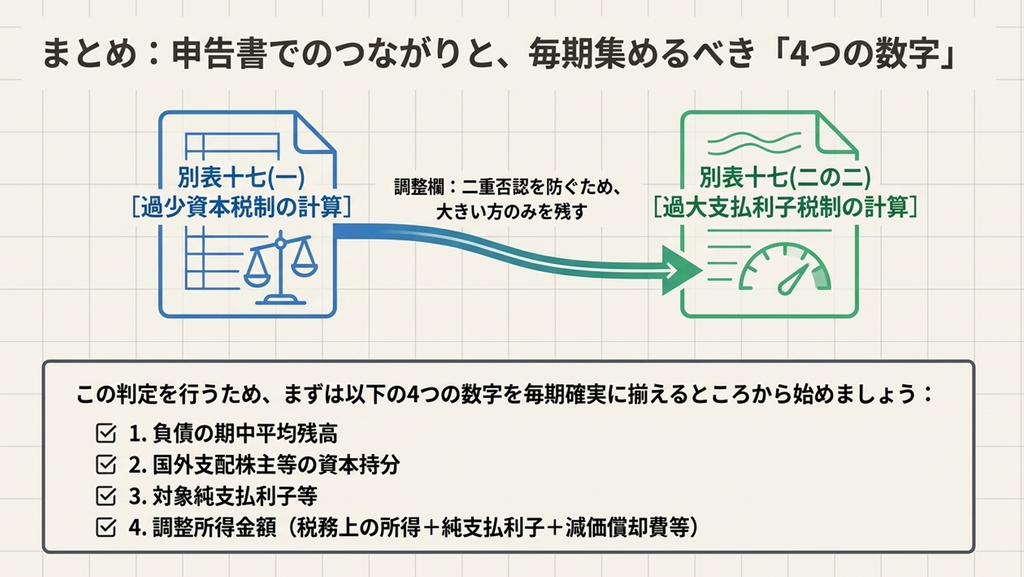
2つの制度が申告書の上でつながっていることは、様式そのものから確認できます。
別表十七(二の二)には「国外支配株主等に係る負債の利子等の課税の特例との調整」という欄が設けられ、別表十七(一)の金額を参照する構造になっています。二重に損金不算入とならないよう、ここで調整する仕組みです。
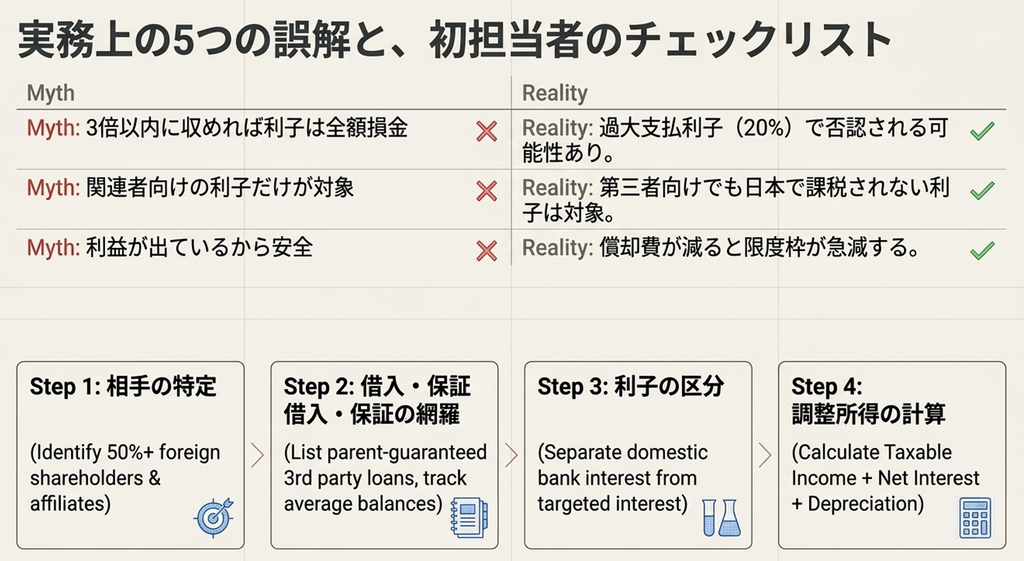
よくある誤解5つ
| よくある言い方 | 実際は |
|---|---|
| 「3倍以内に収めれば利子は全額損金」 | 過大支払利子税制は借入の量ではなく利子÷所得で見る。利益が落ちた年に突然否認が出る |
| 「過大支払利子は国外関連者向けの利子だけ」 | 令和元年度改正後は第三者への利子も対象になり得る。ただし受け取る側の日本の課税所得に含まれる利子(国内銀行への利子など)は対象外 |
| 「利益が出ているなら大丈夫」 | 限度は「所得+純支払利子+償却費等」の20%。大型投資の償却が終わると限度が縮む |
| 「否認された利子は永久に損」 | 過大支払利子分は7年繰越(令和4年4月〜令和7年3月開始年度分は10年)。ただし過少資本分に繰越はない |
| 「利子が2,000万円以下なら両方とも無関係」 | 2,000万円の免除は過大支払利子税制だけ。過少資本税制に金額基準はない |
初担当者のチェックリスト
- 相手の特定
発行済株式等の50%以上を保有する非居住者・外国法人(国外支配株主等)と、その関係者を洗い出した。 - 借入と保証の一覧化
国外支配株主等からの借入に加え、親会社が保証している第三者借入も記録した。 - 期中平均残高の把握
過少資本は期末残高ではなく期中平均で判定するため、月次の残高を残した。 - 資本持分の計算
自己資本のうち国外支配株主等の持分に対応する部分を出した。 - 利子の区分
支払利子のうち、受け取る側で日本の課税所得に含まれるもの(国内銀行への利子など)を区分した。 - 調整所得金額の計算
税務上の所得に純支払利子・減価償却費等を加算して20%の限度を出した。 - 免除基準の確認
2,000万円以下か、グループ全体で20%以下かを確認した。 - 2本を比較
両制度の否認額を計算して比べ、申告書で調整した。 - 繰越の管理
超過利子額を発生年度別に記録し、7年(一部10年)の期限を管理する表を作った。
制度の現在地──改正の経緯と2026年時点
過大支払利子税制は平成24年度に創設され、令和元年度改正で大きく姿を変えました。
対象となる支払利子の範囲が「関連者への利子」から「受け取る側で日本の課税を受けない利子」へと組み替えられ、調整所得金額の計算も見直され、基準も引き下げられています。この改正は令和2年4月1日以後に開始する事業年度から適用されています。
ウェブ上には改正前の解説がまだ多く残っており、「対象は関連者への利子だけ」と書かれた記事も見かけます。年度を確認してから読むようにしてください。
その後の状況としては、国税庁「令和8年度 法人税関係法令の改正の概要」を確認したかぎり、過大支払利子税制・過少資本税制は令和8年度の主要な改正項目としては掲載されていません(同資料は主要な改正項目のみを説明するものです。同年度の国際課税分野で取り上げられているのは、外国子会社合算制度の見直しとグローバル・ミニマム課税への対応が中心です)。
当面はここで説明した枠組みで判定して差し支えありませんが、繰越期間の特例のように期間限定の措置もあるため、適用年度は毎期確認してください。
よくある質問(FAQ)
Q1. 海外の親会社からの借入がなければ、どちらも関係ありませんか?
「直接の親会社借入がない」だけでは、どちらも無関係とは言い切れません。
過少資本税制は国外支配株主等からの借入を見る制度ですが、対象になるのはそれだけではありません。国外支配株主等の保証を受けて第三者から借り入れている場合など、資金供与者等に対する負債も対象に含まれることがあります。形式上は銀行借入でも、実質的に親会社が資金供与しているとみられる形態は取り込まれる、と考えてください。
過大支払利子税制は借入の相手を限定しないため、理屈のうえでは対象になり得ます。ただし国内の銀行への利子は、受け取る側で日本の課税所得に含まれるため通常は対象から外れます。国内銀行からの借入だけで、親会社の保証もないという会社であれば、実際に引っかかることはほとんどありません。
Q2. 過少資本の「資本持分」は自己資本のことですか?
厳密には違います。
資本持分は、自己資本のうちその国外支配株主等の持株比率に対応する部分です。たとえば自己資本が5,000で親会社の持株比率が50%なら、資本持分は2,500になります。自己資本の全額と比べると倍率を低く見積もってしまうため、判定を誤ります。
Q3. 調整所得金額は会計上の利益から計算するのですか?
いいえ。起点は税務上の所得金額です。
そこへ対象純支払利子等や減価償却費など、税法上定められた一定の項目を加算・減算して計算します。会計のEBITDAに近い数字にはなりますが、EBITDAをそのまま使うことはできません。
なお令和元年度改正後は、受取配当等や外国子会社配当等の益金不算入額を足し戻しません。決算が固まってから計算する項目なので、スケジュールにも組み込んでおいてください。
Q4. 両方に当たった場合、否認額は合計されるのですか?
合計されません。
申告書上で調整され、結果として否認額の大きいほうが残ります。別表十七(二の二)に「国外支配株主等に係る負債の利子等の課税の特例との調整」という欄があるのは、このためです。ただし調整があるからといって計算を省略できるわけではなく、両方を計算しないとどちらが大きいか判断できません。
Q5. 利率を下げれば否認は避けられますか?
過大支払利子税制の否認額は減りますが、注意が必要です。
親子間の利率は移転価格税制の観点から独立企業間価格である必要があり、税務上の理由だけで恣意的に下げることはできません。また過少資本税制の否認額は「超過負債に対応する利子」なので、利率を下げれば否認額も下がりますが、借入と資本の比率そのものは変わりません。
資金構成の見直しは、税務だけでなく資金調達コストや為替リスクも含めて検討する論点です。
まとめ
利子の損金不算入には2本の物差しがあります。
過少資本税制は借入の量を資本と比べ(原則3倍)、過大支払利子税制は利子の量を利益と比べます(調整所得の20%)。
測っているものが違うので、片方をクリアしてももう片方で引っかかることがあり、毎期両方を計算して比べる必要があります。
実務で最も誤解が多いのは「3倍以内に収めれば解決する」という発想です。借入を減らせば利子も減り、利子が減れば調整所得も減って20%の限度も下がるため、否認はゼロになりません。数値例で見たとおり、適用される制度が入れ替わるだけということも起こります。
まずは、国外支配株主等からの借入(期中平均)と資本持分、そして対象純支払利子等と調整所得金額という4つの数字を毎期そろえるところから始めてください。この4つがあれば、2本の物差しは両方とも当てられます。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
… 法定税率ではなく租税負担割合で判定する理由、20%と27%の2本のライン、経済活動基準4つ、受動的所得の部分合算、合算のタイミングまで - 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ … 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで
- 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越 … 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで
- 非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務 … 国内源泉所得かどうかの判定、20.42%・15.315%という国内法の税率、租税条約の限度税率と支払前の届出、使用料と役務対価の線引き、債務者主義、納付期限とグロスアップまで
- 税率差異分析(タックスプルーフ)のやり方|上場2,186社の頻出項目データで解説
… 「法定実効税率と実際の負担がなぜズレるか」を国内側から見た記事。会計の利益と税務上の所得の違いをつかむのに
最終更新日:2026年9月7日
本記事は一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。数値・要件は執筆時点で公表されている法令および国税庁・財務省の資料に基づいていますが、最新の改正の網羅的な反映は保証していません。実際の適用判定には法令・通達の確認と、税理士等の専門家への相談が必要です。