📓 学習ノート
 📘 部長ノート
TaxJudge編集部– Author –

-

在外子会社換算ラボ【設例・換算編】|先生と一緒に図で学ぶ事例A〜C 換算表・非支配株主持分・包括利益
在外子会社換算ラボの事例A〜Cを、換算表と仕訳で1ステップずつ会話形式で追います。のれんの外貨把握、非支配株主持分の検算、配当と2年目の換算、その他有価証券評価差額金の包括利益まで。 -
在外子会社換算ラボ【応用編】|先生と一緒に図で学ぶ評価差額・持分の変動・売却・税効果
在外子会社換算ラボの応用タブから、純資産の換算ルール、評価差額と税効果、追加取得・一部売却・全部売却での為替換算調整勘定の行き先、税効果の要件、投資のヘッジを会話形式で解説します。 -
在外子会社換算ラボ【基礎編】|先生と一緒に図で学ぶ円換算と為替換算調整勘定
在外子会社換算ラボの基礎タブを、先生と生徒の会話形式で読み解く解説です。資産・負債は決算時、資本は取得時のレートで換算する理由、為替換算調整勘定が生まれるしくみ、非支配株主持分とのれんへの配分を、ラボの図そのもので確かめます。 -
持分法ラボ【設例・持分変動編】|先生と一緒に図で学ぶ事例E〜H 追加取得・一部売却・時価発行増資・適用除外
持分法ラボの設例・応用タブから、事例E〜H(追加取得・一部売却・時価発行増資・関連会社でなくなるとき)の差額の行き先を先生と生徒の会話で読み解きます。30秒でできるラボ実習つき。 -
持分法ラボ【設例・未実現利益・債務超過編】|先生と一緒に図で学ぶ事例D・I ダウンストリーム・アップストリーム・持分法適用に伴う負債
持分法ラボの設例・応用タブから、事例D(未実現利益のダウンストリーム・アップストリーム)と事例I(債務超過・持分法適用に伴う負債)を先生と生徒の会話で読み解きます。30秒でできるラボ実習つき。 -
持分法ラボ【設例・取得編】|先生と一緒に図で学ぶ事例A〜C 一括取得・段階取得・開始仕訳
持分法ラボの設例・基礎タブから、事例A〜C(一括取得、段階取得の原則法と簡便法、2年目の開始仕訳)を先生と生徒の会話で1つずつ読み解きます。30秒でできるラボ実習つき。 -
未実現利益消去ラボ【設例・持分法編】|先生と一緒に図で学ぶ事例D〜F ダウン・アップ・投資超過
未実現利益消去ラボの事例D〜F(関連会社へのダウン・関連会社からのアップ・全額消去で投資がマイナス)を、消去科目・税効果の帰属・貸付金と持分法適用に伴う負債への振替まで会話形式で解説します。 -
未実現利益消去ラボ【設例・特殊論点編】|先生と一緒に図で学ぶ事例G・H 子会社どうし・未実現損失
未実現利益消去ラボの事例G(子会社どうしの取引と税効果の上限)と事例H(未実現損失と回収不能額)を、会話形式で1ステップずつ解説します。 -
未実現利益消去ラボ【応用編】|先生と一緒に図で学ぶ未実現損失・税効果の上限・持分法の表示科目
未実現利益消去ラボの応用タブから、全額消去・持分按分負担方式、未実現損失と回収不能額、償却資産の毎期修正、税効果の上限、持分法の消去科目と容認処理、投資超過の振替を会話形式で解説します。 -
未実現利益消去ラボ【設例・連結子会社編】|先生と一緒に図で学ぶ事例A〜C ダウン・アップ・償却資産
未実現利益消去ラボの事例A〜C(親→子の商品、子→親の商品、親→子の機械)を、取引高の相殺・消去・非支配株主の負担・税効果・翌期の開始仕訳まで会話形式で追います。 -
未実現利益消去ラボ【基礎編】|先生と一緒に図で学ぶ未実現利益・税効果・持分相当額
未実現利益消去ラボの基礎タブを、先生と生徒の会話形式で読み解く解説記事です。未実現利益の考え方、期末在庫×利益率の計算、ダウン・アップの負担、売手の税率による税効果、持分相当額を図で確かめます。 -
内部取引消去ラボ【基礎編】|先生と一緒に図で学ぶ相殺消去・貸倒引当金・照合差異
内部取引消去ラボの図をそのまま使って、内部取引の消去の基礎を先生と生徒の会話で読み解きます。相殺しても利益が変わらない理由、貸倒引当金の修正、開始仕訳、非支配株主、税効果、照合差異、決算日の違いまで。30秒でできるラボ実習つき。 -
内部取引消去ラボ【設例・照合差異編】|先生と一緒に図で学ぶ事例C・E・F・J 未達・誤り・残差・換算
内部取引消去ラボの設例(事例C・E・F・J)を、先生と生徒の会話で1つずつ追います。未達商品・未達送金の整理、誤りの修正、残差の判定と損益調整、在外子会社の換算替え。 -
内部取引消去ラボ【設例・決算日の違い編】|先生と一緒に図で学ぶ事例G・I ズレ期間の整理・未実現利益・仮決算
内部取引消去ラボの設例(事例G・I)を、先生と生徒の会話で1つずつ追います。3か月ルール、ズレ期間の取引の取り込み、取り込んだ在庫の未実現利益と税効果、仮決算に変えたときの前期分の実現。 -
内部取引消去ラボ【応用編】|先生と一緒に図で学ぶ有税の引当金・照合差異の直し方・決算日のズレ
内部取引消去ラボの応用タブから、有税の個別引当と税効果、割引手形、照合差異への対応5ステップ、計上時点・換算の違い、残差の扱い、決算日のズレによる取引高の整理を、先生と生徒の会話で読み解きます。 -
内部取引消去ラボ【設例・債権債務と貸倒引当金編】|先生と一緒に図で学ぶ事例A・B・D・H 引当金の修正・税効果・非支配株主
内部取引消去ラボの設例(事例A・B・D・H)を、先生と生徒の会話で1つずつ追います。引当金の戻し、債権者の税率による税効果、開始仕訳、非支配株主への配分、有税の繰延税金資産の相殺と翌期の引継ぎ。 -
持分法ラボ【応用編】|先生と一緒に図で学ぶ未実現利益・持分変動・債務超過
持分法ラボの応用タブから、実務で迷いやすい論点を会話で読み解きます。部分時価評価法、段階取得、未実現利益の消去、追加取得・一部売却・時価発行増資、適用除外、債務超過まで。30秒でできるラボ実習つき。 -
持分法ラボ【基礎編】|先生と一緒に図で学ぶ関連会社・のれん・持分法による投資損益
持分法ラボの図をそのまま使って、持分法の基礎を先生と生徒の会話で読み解きます。一行連結、のれん、利益の持分、配当、のれん償却、投資の帳簿価額の推移、表示まで。30秒でできるラボ実習つき。 -
リース会計ラボ【応用編】|先生と一緒に図で学ぶリース期間・契約変更・貸手・経過措置
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は基礎編で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボで3... -
リース会計ラボ【設例・サブリース・経過措置編】|先生と一緒に図で学ぶ設例18〜20 サブリース・転リース・適用初年度
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、サブリース・転リースと経過措置の設例(設例18〜20)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ... -
リース会計ラボ【設例・契約変更・見直し編】|先生と一緒に図で学ぶ設例15〜17 縮小・延長・見直し・重要性
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、契約条件の変更と見直しの設例(設例15-1〜15-5・16・17)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒... -
リース会計ラボ【設例・特殊なリース料編】|先生と一緒に図で学ぶ設例11〜14 残価保証・販売型・変動リース料・建設協力金
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、リース料の中身と貸手の販売型の設例(設例11〜14)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手... -
リース会計ラボ【設例・基本の計算編】|先生と一緒に図で学ぶ設例9・10 現在価値・利息法・貸手の分類
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、基本の計算の設例(設例9-1〜9-3・設例10)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす... -
リース会計ラボ【設例・リース期間編】|先生と一緒に図で学ぶ設例8 普通借家・普通借地・合理的に確実
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、借手のリース期間の設例(設例8-1〜8-5)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小... -
リース会計ラボ【設例・識別編】|先生と一緒に図で学ぶ設例1〜7 特定された資産・指図権・対価の配分
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、リースの識別と対価の配分の設例(設例1〜7)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動か... -
リース会計ラボ【基礎編】|先生と一緒に図で学ぶ使用権資産・リース負債・リース期間
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🎧 動画で聞く新リ... -
別表五(二)ラボ【応用編】|先生と一緒に図で学ぶ修正申告・附帯税・源泉所得税
無料の学習ツール「別表五(二)ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラ... -
別表二ラボ【応用編】|先生と一緒に図で学ぶ自己株式・議決権・使用人兼務役員
無料の学習ツール「別表二ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボで3... -
資本連結ラボ【応用編】|先生と一緒に図で学ぶ段階取得・追加取得・一部売却
無料の学習ツール「資本連結ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボ... -
連結範囲ラボ【応用編】|先生と一緒に図で学ぶ子会社にならない例外・非連結子会社
無料の学習ツール「連結範囲ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボ... -
資本連結ラボ【基礎編】|先生と一緒に図で学ぶ投資と資本の相殺消去・のれん・非支配株主持分
無料の学習ツール「資本連結ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。今日の事例事例A P... -
連結範囲ラボ【基礎編】|先生と一緒に図で学ぶ子会社・関連会社の判定と連結の範囲
無料の学習ツール「連結範囲ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🎧 動画で聞く連結範... -
別表五(二)ラボ【基礎編】|先生と一緒に図で学ぶ納税充当金・事業税・別表四とのつながり
無料の学習ツール「別表五(二)ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🎧 動画で聞く別表... -
別表二ラボ【基礎編】|先生と一緒に図で学ぶ同族会社・特定同族会社の判定
無料の学習ツール「別表二ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。今日の事例事例A 家族... -
同族会社の判定と別表二の書き方|5ステップと誤りやすい7つの論点
「うちは親族で経営していないから、同族会社ではないはず」。決算のたびに別表二を前年どおりに写している会社ほど、こう思い込んでいることがあります。 同族会社の判定は、親族かどうかではなく「上位3つの株主グループで50%を超えるか」で決まります。... -
経理部が月次で拾える不正の兆候12|調査報告書171件から逆算したチェックポイント
会計不正の調査報告書を読むと、「振り返れば、ここに兆候があった」と分かる事実が数多く書かれています。当サイトでは171件の報告書それぞれから3〜6個の兆候を抽出し、計879個を根拠頁つきで整理しました。 本記事では、その兆候を1つずつ読み、経理部... -
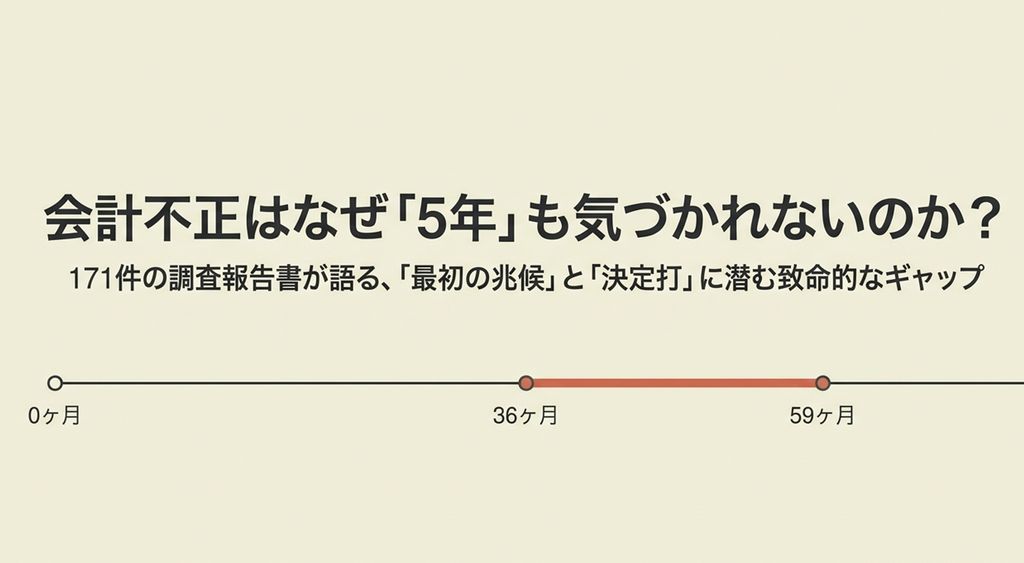
会計不正はなぜ5年も見つからないのか|171件で「最初の兆候」と「決定打」を分けて数えた
会計不正の調査報告書を読むと、同じ場面に何度も出会います。誰かが早い段階で違和感に気づき、指摘までしている。それなのに、不正はそこから何年も続いている、という場面です。 当サイトでは、会計不正の調査報告書171件について、発覚の経緯を「最初... -
会計不正の調査報告書171件を分解する|手口・発覚経路・統制の穴
会計不正の記事は、東芝やオリンパスのような大型事件の物語から始まるものがほとんどです。けれども、経理の現場で実際に向き合うのは、あの規模の事件ではありません。 当サイトでは、上場会社等が公表した会計不正の調査報告書171件を1件ずつ読み、手口... -
週刊AI会計経理ニュース|クラウド会計の資金繰り機能・会計事務所向けAIエージェントの正式提供など(2026年9月21日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。クラウド会計の「資金繰り(β)機能」、マネーフォワード MEのChatGPT向けアプリ、社内問い合わせAIのウェブ版対応ほか、2026年9月14日〜18日公表分。 -
週刊トピックス|消費税率引下げ特設サイト・日銀が調節方針変更など(2026年9月19日号)
国税庁・日本銀行・金融庁・中小企業庁など31の公的情報源をtaxjudgeが全件確認し、経理・会計事務所が見るべき重要情報だけを実務対応つきでまとめました。消費税率引下げ特設サイトの開設、レジ改修費の事前着手(デジタル化・AI導入補助金)、日銀の金融市場調節方針変更(9月24日適用)ほか。 -
移転価格の税務調査で何が問われるか|裁決・判決14件の争点と結末
移転価格の税務調査と聞くと、「価格が高いか安いかを議論される」と思われがちです。 しかし実際に公表されている裁決・判決を読むと、議論の中心はそこではありません。公表事例では、「その比較対象は、本当にうちの取引とくらべられるのか」という問い... -
独立企業間価格の算定方法6つ|「最も適切な方法」はどう決まるか
海外子会社との取引価格を決める場面で、必ずこう聞かれます。 「その価格は、どの方法で独立企業間価格だと確認したのですか」 移転価格税制には算定方法が6つあり、しかも法律上の優先順位はありません。だから初担当者は、どれを使えばよいのかで最初に... -
恒久的施設(PE)とは?わかりやすく|3類型と駐在員事務所の線引き
「現地に法人はつくらない。駐在員事務所を置いて、市場調査をするだけです」 この説明で稟議が通った海外拠点が、3年後には現地スタッフが顧客と価格交渉をし、在庫を置いて納品までしている──国際税務の現場でよく見る光景です。そして、この変化がその... -
グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定
海外に子会社があるグループの経理に、ある日「グローバル・ミニマム課税の対象になるかもしれない」という話が降ってきます。 連結売上が7.5億ユーロを超えているらしい。GIRという情報申告が要るらしい。しかし何を、いつまでに、誰が計算するのかがわか... -
週刊AI会計経理ニュース|バクラクの人事労務・契約管理、奉行クラウドのインボイス経過措置対応など(2026年9月14日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。バクラク人事労務とバクラク契約管理の正式提供、奉行クラウドのインボイス経過措置対応、新リース会計基準の意識調査ほか、2026年9月5日〜11日公表分。 -
週刊トピックス|令和9年度税制改正要望・EDINETタクソノミ案など(2026年9月12日号)
財務省・金融庁・国税庁・中小企業庁など31の公的情報源をtaxjudgeが全件確認し、経理・会計事務所が見るべき重要情報だけを実務対応つきでまとめました。令和9年度税制改正要望、2027年版EDINETタクソノミ(案)、事業承継・M&Aの補助金16次公募(10月2日受付開始)ほか。 -
非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務
海外のソフトウェア会社にライセンス料を払う。海外の親会社に借入金の利息を払う。海外のコンサルタントに報酬を払う。こうした支払の稟議が回ってきたとき、経理が最初に確認すべきなのは「この支払、満額で送金してよいのか」です。 海外への支払には、... -
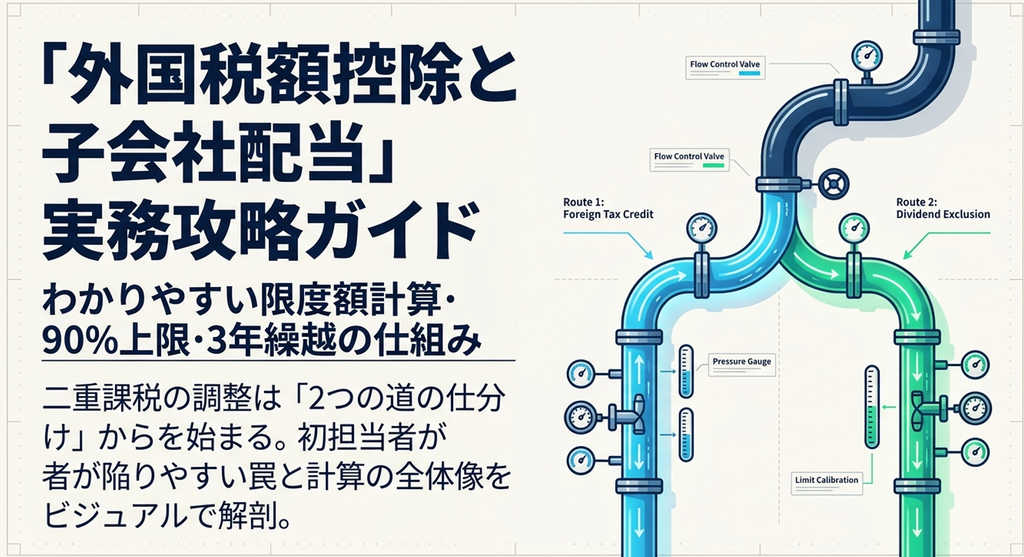
外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
海外子会社から配当を受け取った、あるいは海外支店で現地の法人税を払った。そのとき経理でよく出るのが「現地で税金を払ったんだから、日本の税金からその分引けますよね?」という質問です。 答えは「引けます。ただし器の大きさまで」です。 外国税額... -
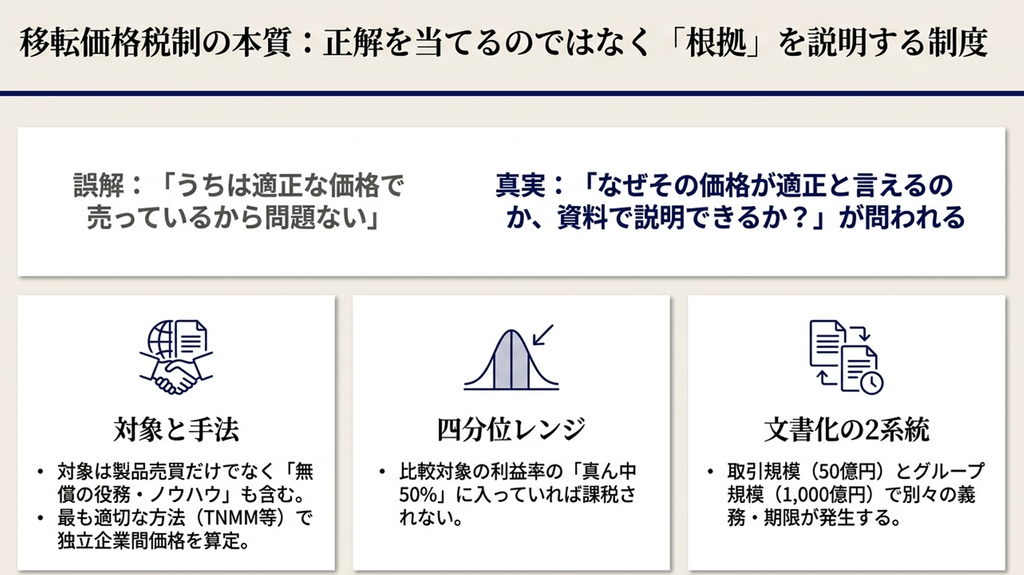
移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
海外子会社との取引がある会社で、こんな会話が起こります。 「うちは適正な価格で売っているから移転価格は問題ない」 ところが税務調査で問われるのは、価格が適正かどうかではなく、「なぜその価格が適正だと言えるのか、資料で説明できますか」です。 ... -
過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
外資系の日本法人や、海外に親会社を持つグループ会社の決算で、こんな場面があります。 海外の親会社から運転資金を借りていて、その利子を毎期きちんと費用に計上している。ところが税務調査で「この利子の一部は損金になりません」と指摘される──。 こ... -
外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
海外子会社の決算書を眺めていて、ふと不安になる瞬間があります。 「この子会社、税率の低い国にあるけれど、日本で何か申告が要るのだろうか」 配当は受け取っていない、子会社は現地でちゃんと事業をしている、それでも何か引っかかる──その引っかかり... -
国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
「来期から海外子会社の税務も見てほしい」と言われたものの、移転価格・CFC・グローバルミニマム課税と名前だけが並び、どこから手をつければよいかわからない。国際税務をこれから担当する経理スタッフ・会計事務所スタッフの多くが、最初にぶつかる壁が... -
週刊AI会計経理ニュース|マネーフォワードのリース契約管理AI-BPO・Sansanの「AIサーチ」など(2026年9月7日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。新リース会計基準対応を代行するマネーフォワードのAI-BPO正式提供、TOKIUM AI明細入力の共有ルール、SansanのAIサーチほか。 -
法人の寄附金 損金算入限度額の計算と別表十四(二)の書き方
取引先の周年記念に協賛した、地元の団体に寄付をした、認定NPOを支援した――こうした支出を決算で処理するとき、経理担当者が最初につまずくのが「この寄附金は、いくらまで損金にできるのか」という限度額の判定です。 寄附金は交際費と並んで税務調査で... -
週刊トピックス|のれん会計・最低賃金支援策など(2026年9月5日号)
金融庁・国税庁・ASBJ・SSBJなど31の公的情報源をtaxjudgeが全件確認し、経理・会計事務所が見るべき重要情報だけを実務対応つきでまとめました。のれんの会計処理のテーマ提案への対応状況、ディスクロージャーWG第6回、最低賃金引上げへの支援策ほか。 -
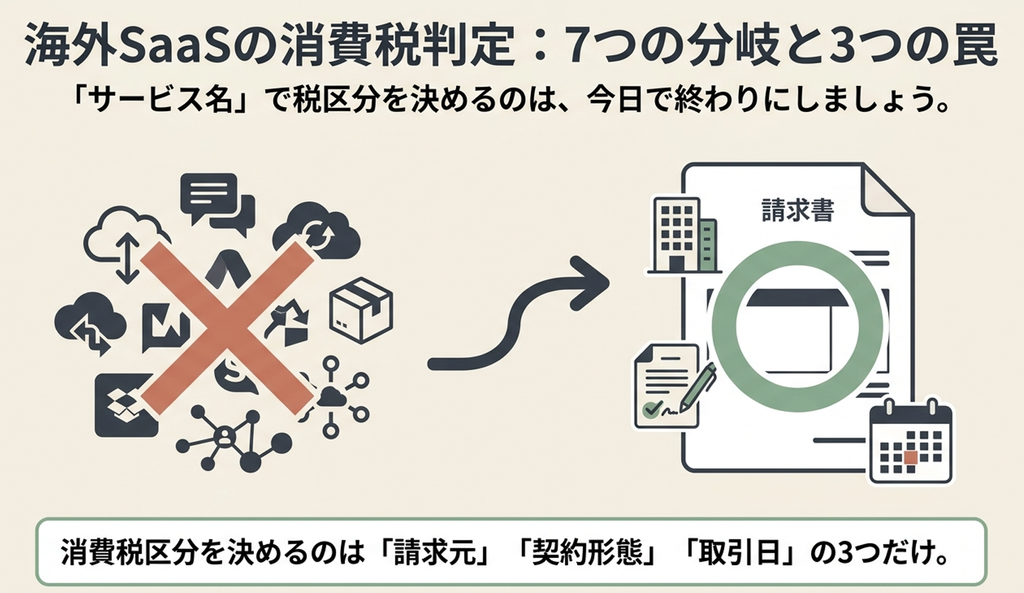
電気通信利用役務の提供とは?海外SaaSの消費税判定7分岐と誤解3つ
電気通信利用役務の提供とは何かを、消費税の判定を分ける7つの分岐に沿って整理しました。海外SaaSや広告費の処理で経理が誤りやすい3つの論点を国税庁の一次情報で確認し、課税方式別の仕訳例と86サービスを一括判定できるツールまでご案内します。 -
均等割・法人税割・事業税の従業者数はなぜ違う?3税目を同時計算で検証
複数拠点がある法人の分割基準は、均等割・法人税割・事業税で「従業者数」の数え方が違います。期中廃止や50人判定でどこがズレるのかを、東京都主税局ガイドブックの公表値を再現した計算と、同じ拠点データを3税目で同時に試算できる無料ツールで整理します。 -
週刊AI会計経理ニュース|弥生のAI実態調査・TOKIUMのAI-OCR対応など(2026年8月31日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。弥生のバックオフィスAI実態調査、TOKIUMインボイスのAI-OCR対応、マネーフォワード クラウド会計Plusとboardの連携ほか。 -
週刊トピックス|税制改正建議書・ディスクロージャーWGなど(2026年8月31日号)
金融庁・国税庁・ASBJ・SSBJなど31の公的情報源から、経理・会計事務所が見るべき重要情報だけを実務対応つきで厳選。令和9年度税制改正建議書、ディスクロージャーWG第6回、成長加速化補助金3次公募ほか。 -
潜在株式調整後EPSの希薄化率は何%が普通か|有報19,423件で見る開示事例と5類型
「うちの会社の希薄化率は、他社と比べて大きいのか小さいのか」「新株予約権しかないのに、注記はこの書き方でよいのか」 ——潜在株式調整後1株当たり当期純利益(希薄化後EPS)の注記を作るとき、基準の解説書は計算方法を教えてくれても、相場観は教えて... -
潜在株式調整後1株当たり当期純利益|計算方法を適用指針の設例で解説
潜在株式調整後1株当たり当期純利益は、有価証券報告書の「1株当たり情報」注記で最も手が止まる項目ではないでしょうか。基本のEPSは割り算1本で終わるのに、新株予約権や転換社債が絡んだ瞬間に、どこから手をつければよいのか分からなくなります。 結論... -
週刊AI会計経理ニュース|「AI-BPO」が2社から・Bill OneのAI自動起票など(2026年8月24日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。マネーフォワードの給与計算AI-BPO、Bill OneのAI自動起票、AI利用コストの一元管理ソリューションほか。 -
週刊トピックス|電子決済手段の会計処理・省力化補助金など(2026年8月24日号)
金融庁・国税庁・ASBJ・SSBJなど31の公的情報源から、経理・会計事務所が見るべき重要情報だけを実務対応つきで厳選。ASBJ公開草案第74号(電子決済手段)、省力化投資補助金第8回、非上場株式評価の有識者会議ほか。 -
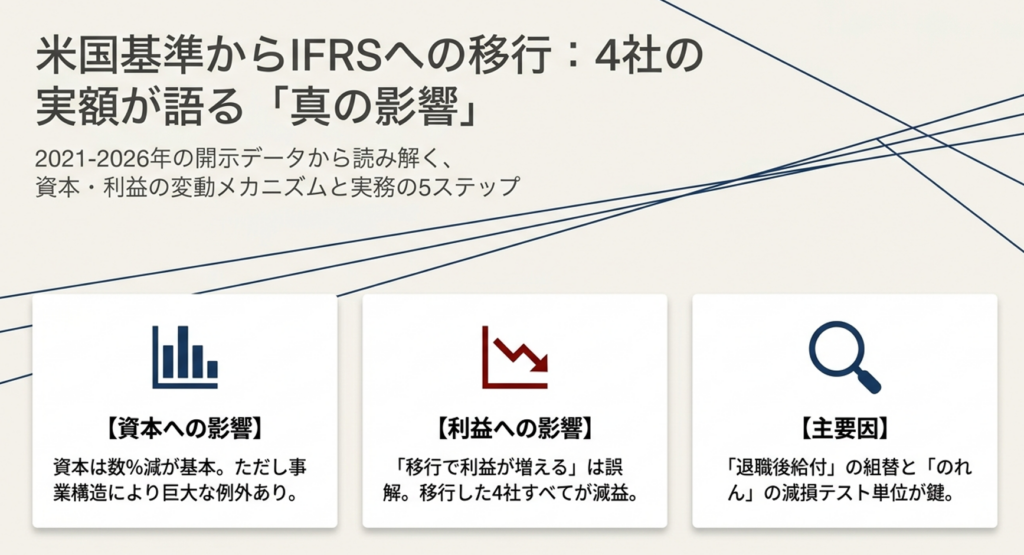
米国基準からIFRSへ移行した4社の影響|2021年6月期〜2026年3月期の実額分析
米国基準を適用していた日本企業がIFRSへ移行すると、財務諸表はいくら動くのでしょうか。条文レベルの違いを整理した記事は多くありますが、移行影響額を実額で並べた資料はほとんど見当たりません。 結論を先に言えば、 本調査で収録した適用初年度2021... -
IFRS第1号の免除規定は数字にどう出るか|64社の調整表で確認
IFRS第1号「国際財務報告基準の初度適用」の免除規定は、どれを選べば移行作業が楽になるのでしょうか。 免除規定は遡及適用の負担を軽減する仕組みですが、その選択に伴う測定や資本内の振替が、移行日の調整表に金額として現れる場合があります。企業結... -
退職給付のIFRSと日本基準の差異|初度適用26社の調整額を実額で
「日本基準は数理計算上の差異を遅延認識、IFRSは即時認識」という説明を読んだあとで、こう思った方は多いのではないでしょうか。連結ではすでに未認識分をその他の包括利益に計上しているのに、IFRSへ移行すると結局いくら動くのか、という疑問です。 結... -
IFRS移行時ののれん調整はいくらか|17社の移行日減損と非償却
IFRSに移行すればのれんの償却が止まり、その分だけ利益が増える。M&Aを重ねてきた会社の経理や経営企画では、この話が検討テーブルに載ることがあります。 確かに日本基準から移行する会社では償却は止まります。ただし移行日には減損テストが求めら... -
週刊AI会計経理ニュース|ラクスが債権管理へ・TOKIUMは三井住友カードと提携(2026年8月17日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。ラクスとROBOT PAYMENTの資本業務提携、TOKIUMと三井住友カードの包括業務提携。 -
週刊トピックス|のれん会計・審査請求の期限延長など(2026年8月17日号)
金融庁・国税庁・ASBJ・SSBJなど31の公的情報源から、経理・会計事務所が見るべき重要情報だけを実務対応つきで厳選。ASBJののれん会計テーマ提案対応状況、熊本地震の審査請求期限延長、補助金の不審勧誘注意喚起ほか。 -
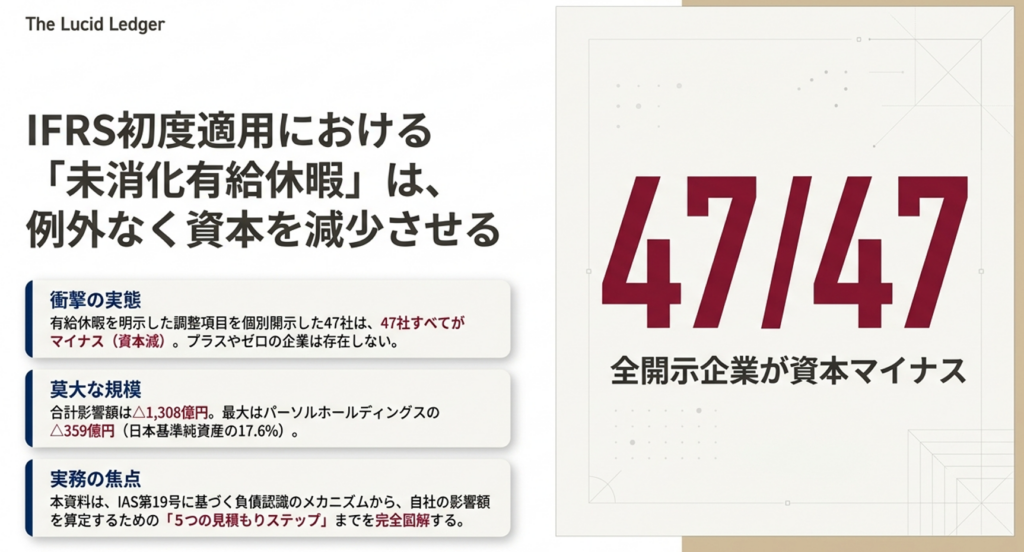
未消化有給休暇の引当金|IFRS初度適用47社の調整額を実額で検証
未消化の有給休暇について、日本基準では一般に引当金が計上されていない一方、IFRSでは累積型の有給休暇について負債を認識する。この差異は制度解説として広く知られていますが、では実際に移行日の調整額はいくらだったのでしょうか。金額を並べた資料... -
移行日の資本に対する調整表の読み方|表示組替と認識及び測定の差異
有価証券報告書の「初度適用」注記を開いたものの、移行日の資本に対する調整表をどこから読めばよいのか分からず、そこで手が止まる方は少なくありません。表示組替と認識及び測定の差異が別の列に並んでいる意味がつかめず、内訳を足しても資本合計の増... -
週刊AI会計経理ニュース|会計事務所向けAIエージェント・弥生の記帳代行AIなど(2026年8月10日号)
会計・経理関連サービス12社の公式発表をtaxjudgeが確認し、経理・会計事務所が見ておきたい新機能・提携・調査だけを独自編集でまとめました。freeeの顧問先管理AIエージェント、弥生の記帳代行AIβ版、ラクスの証憑取得AIエージェントほか。 -
週刊トピックス|熊本地震の国税期限延長・会計不正対応など(2026年8月10日号)
金融庁・国税庁・ASBJ・SSBJなど31の公的情報源から、経理・会計事務所が見るべき重要情報だけを実務対応つきで厳選。熊本地震に係る国税の期限延長、監査役の会計不正対応、金融機関の生成AIレポートほか。 -
IFRS移行の純資産への影響は?64社の実額と中央値△1.7%の内訳
IFRSの任意適用を検討すると必ず出てくる問いが「移行すると自社の純資産はいくら動くのか」です。基準の解説は豊富にありますが、移行した日本企業の純資産がどれだけ動いたのかを実額で並べた資料は多くは見当たりません。 結論を先に言えば、 IFRSへの... -
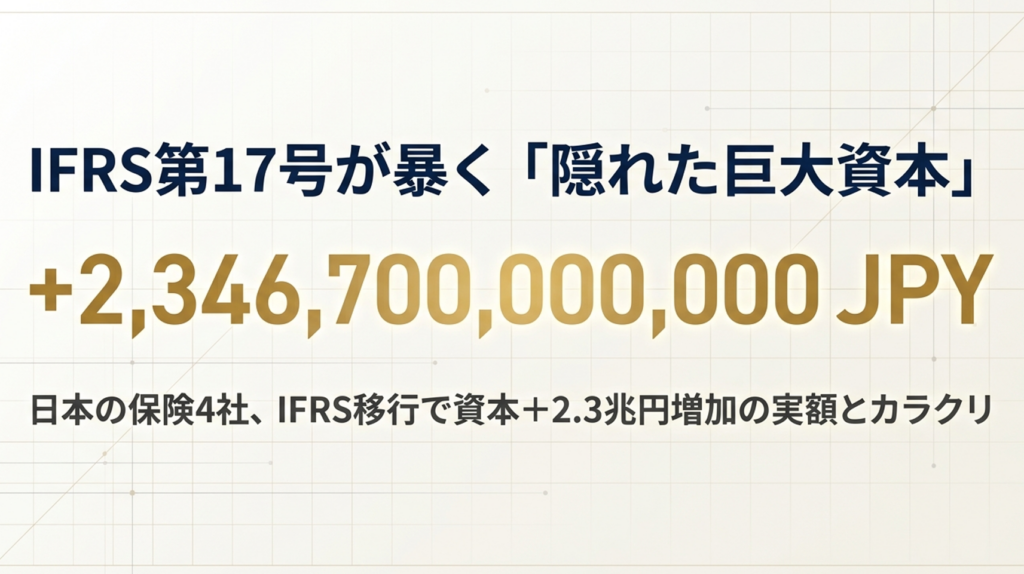
IFRS第17号 保険会社への影響|日本4社の資本+2.3兆円の実額
IFRS第17号「保険契約」を適用すると、保険会社の財務諸表は具体的にいくら動くのでしょうか。基準の解説記事は数多くありますが、日本の保険会社が実際に開示した金額を並べた資料は、ほとんど見当たりません。 結論を先に言えば、 今回分析した保険4社(... -
逆取得の実例|有報18,253本からわずか4件の希少事例を全て読む
「逆取得」は、企業結合の会計で最も直感に反する論点かもしれません。 逆取得とは、企業結合の法的形式から通常想定される取得側と、会計上判定される取得企業・被取得企業の関係が逆転する企業結合です。 例えば、株式交換完全親会社や吸収合併存続会社... -
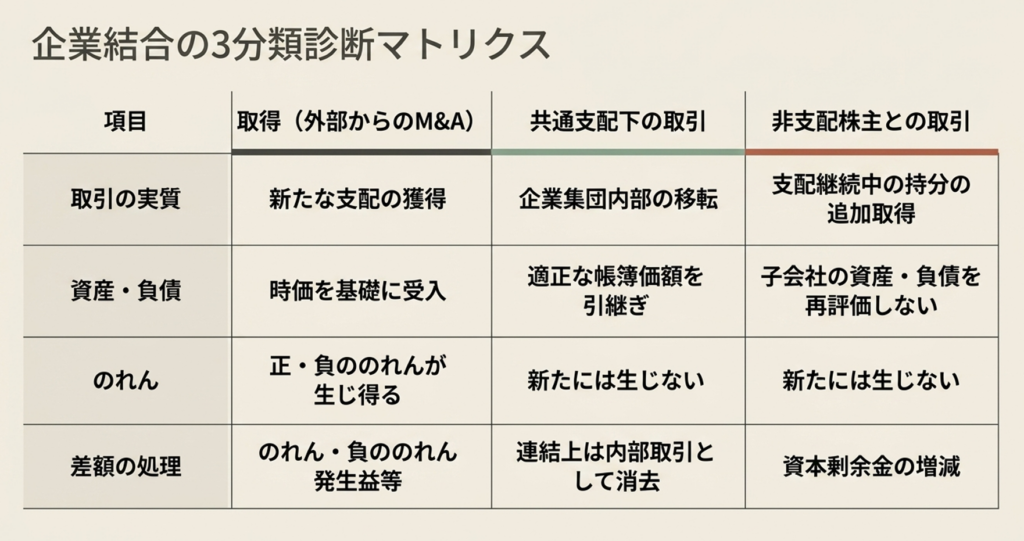
共通支配下の取引等の実例|グループ内再編の会計処理を有報注記で読む
企業結合注記に最も頻繁に登場する類型の一つが「共通支配下の取引等」——親会社と子会社の合併、兄弟会社どうしの統合といったグループ内再編や、上場子会社の完全子会社化です。 当サイトの集計では、共通支配下に言及する注記は1,470本・1,045社(タグ検... -
株式交換による買収・経営統合の実例|のれんと取得原価の読み方
株式交換は、ある会社が別の会社の発行済株式の全部を取得し、完全親子会社関係をつくる会社法上の組織再編手法です。 対価には完全親会社の株式が用いられることが多く、現金買収に比べて多額の現金支出を抑えられる場合があるため大型の経営統合で多用さ... -
M&Aの取得関連費用の実例|日本製鉄298億円・有報2,436本の中央値
M&Aには、買収代金のほかに、フィナンシャル・アドバイザーや弁護士・会計士への報酬——取得関連費用——がかかります。 「M&Aの手数料はいくらか」という問いに対して、仲介会社の料率表(レーマン方式など)はよく知られていますが、実は上場企業が... -
暫定的な会計処理の確定の実例|のれんが数百億円動いた企業結合たち
M&Aの注記で見かける「取得原価の配分が完了していないため、暫定的な会計処理を行っております」——この一文は、のれんの金額が後から変わることの予告です。 見直しの対象はのれんだけでなく、識別可能資産・負債や取得対価にも及びます。 日本基準で... -
段階取得に係る差益・差損の実例|PayPayの2,948億円から差損まで
すでに一部の株式を保有している会社について、追加取得や種類株式の転換、株式交換などにより支配を獲得して子会社化すると、「段階取得に係る差益(差損)」という損益が生じることがあります。 連結上、支配獲得日に、それまで保有していた持分を時価で... -
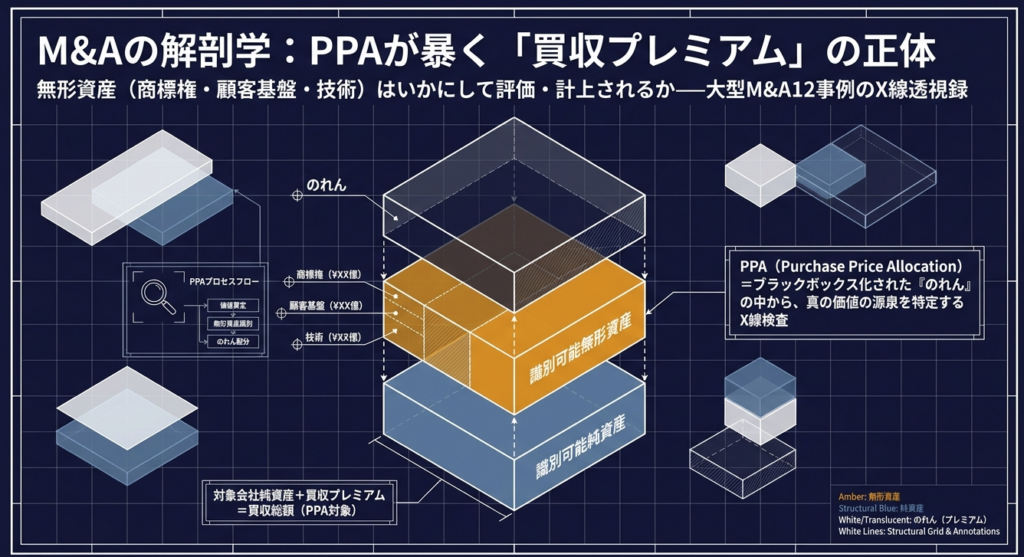
PPAで識別された無形資産の実例|商標権・顧客関連資産・仕掛研究開発
M&Aの会計処理では、取得原価をのれんに落とす前に、識別可能な無形資産——顧客関連資産・商標権・技術・仕掛研究開発など——へ配分します(PPA:Purchase Price Allocation)。 当サイトの集計では、無形資産の種類別金額を注記から把握できた409社のう... -
のれん償却期間20年の実例|4,431億円ののれんを20年で償却する会社
日本基準ののれんは「20年以内のその効果の及ぶ期間」で規則的に償却します(企業会計基準第21号32項)。当サイトの横断集計では、償却年数を把握できた1,088社の中央値は10年で、最頻値も10年(452件)。 では上限の20年を設定したのはどんな会社なのでし... -
負ののれん発生益の実例15選|805億円の地銀統合から取得価額0円まで
「負ののれん発生益」は、取得した会社・事業の識別可能な時価純資産が取得原価を上回ったときに生じる、いわば“安く買えた差益”です。教科書では例外扱いされがちですが、当サイトが有価証券報告書の企業結合注記を横断集計したところ、注記に実質的な記... -
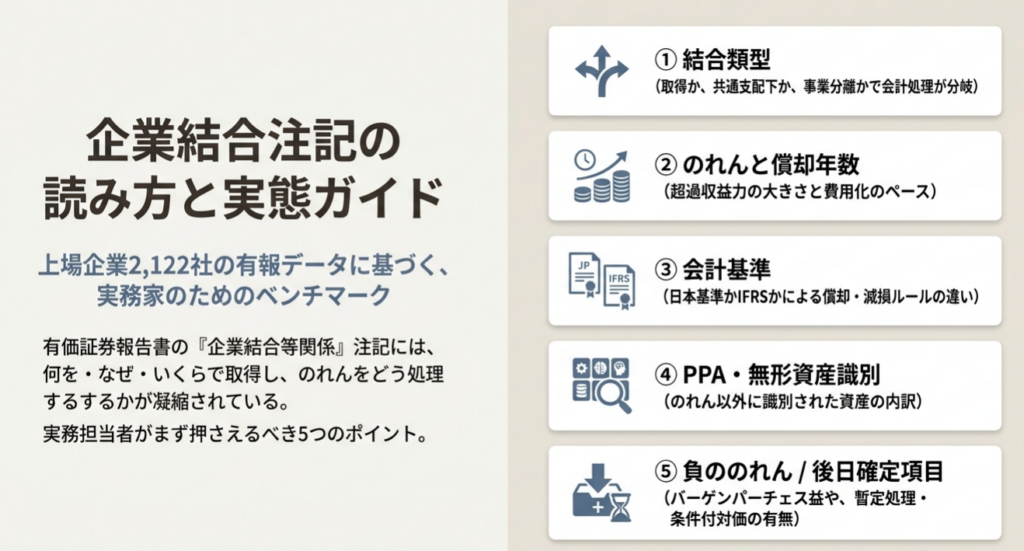
企業結合注記の読み方と実態ガイド|有報「企業結合等関係」上場2,122社分析
M&Aや組織再編を行った企業では、取引の類型や重要性に応じて、有価証券報告書の「注記事項(企業結合等関係)」にその内容が開示されます。ここには、何を・なぜ・いくらで取得し、のれんをどう会計処理するかが凝縮されています。 しかし記載項目が... -
時間軸で読むM&A会計|暫定処理・段階取得・条件付取得対価を解説
企業結合の会計は、取得した瞬間にすべての数字が確定するわけではありません。 取得原価の配分が後日確定してのれんが動いたり、支配獲得日に既存持分を再測定して損益が生じたり、将来の業績に応じて対価が追加されたり——時間差で金額が決まる企業結合が... -
負ののれん発生益とは|352社の実測・業種別計上率と決算の読み方
企業結合というと「のれん(プラスの差額)が出るもの」というイメージがありますが、実際には逆に「負ののれん発生益」——買った会社の時価純資産が取得原価を上回った、いわば“安く買えた差益”——が生じるケースも少なくありません。 日本基準では原則とし... -
PPAで何が計上されるか|無形資産識別の実態(顧客関連資産が最多)
M&Aで取得した会社の価値は、土地や設備のような目に見える資産だけではありません。顧客基盤・ブランド・技術といった「無形の価値」が大きな比重を占めます。これらを取得時に評価して貸借対照表に計上する手続きがPPA(Purchase Price Allocation:... -
のれんは償却か非償却か|IFRSと日本基準の違いを実データで解説
「のれんは償却するのか、しないのか」 ——この問いの答えは、採用している会計基準によって正反対になります。 日本基準はのれんを規則的に償却しますが、IFRSは償却せず、減損テストで評価します。同じM&Aでも、基準が違えば損益の出方も、将来のリス... -
のれんの償却年数は何年が普通?上場1,088社の実測分布と決め方
「のれんの償却年数は何年に設定するのが普通なのか」 ——M&A後の会計処理で必ず迷うポイントです。会計基準は「20年以内」という上限と「効果の及ぶ期間にわたる規則的な償却」という基本原則を示しており、具体的な年数は企業結合ごとに各社が合理的... -
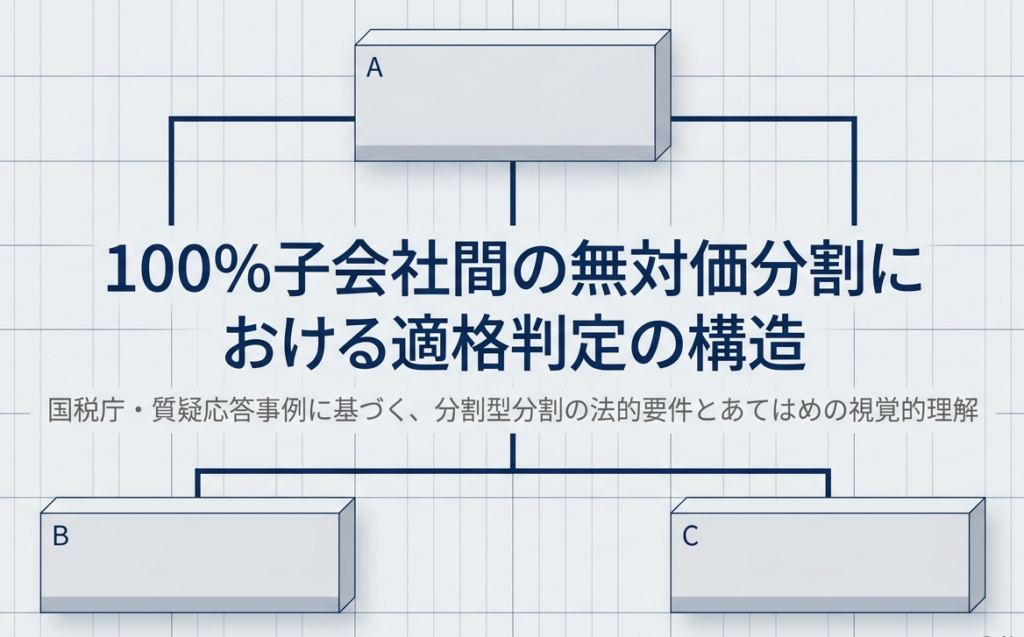
【法人税|質疑応答事例】分割対価資産がない分割型分割に係る適格判定について
国税庁から公表されている質疑応答事例「分割対価資産がない分割型分割に係る適格判定について」について解説します。 解説動画 https://youtu.be/PJx69do91QM 詳細 親会社Aが100%保有する子会社B社(分割法人)とC社(分割承継法人)の間で行う「無対価の... -
IPO資本政策の実例10社で比較|公募ゼロ・PE再上場・資産管理会社・子会社上場…資本政策の「型」がわかるケース集
ひとくちに「IPO(新規上場)」と言っても、上場までの資本政策は会社によって大きく異なります。外部資本をまったく入れずに上場する会社もあれば、PE(プライベートエクイティ)ファンドが9割超を保有したまま再上場する会社、親会社を持ったまま上場す... -
【IPO資本政策研究】スカイマーク(9204)|民事再生後のPE主導再建と売出し前株主5主体の再上場
スカイマーク株式会社(証券コード9204)は、航空運送事業を営む企業で、2022年12月14日に東証グロース市場へ上場しました。同社は2015年に民事再生手続を経て、PEファンドであるインテグラル等のもとで再建され、2022年に再上場したものです。 有価証券届... -
【IPO資本政策研究】dely(299A、現・クラシル)|LINEヤフー連結子会社・公募ゼロの上場
2024年の上場時のdely株式会社(証券コード299A、現・クラシル株式会社)は、レシピ動画「クラシル」等を運営する企業で、2024年12月19日に東証グロース市場へ上場しました。同社はLINEヤフー株式会社が議決権の過半を持つ連結子会社で、上場は公募を伴わ... -
【IPO資本政策研究】ペットゴー(7140)|潜在株式比率21.7%・387社最大のSO比率と小型上場
ペットゴー株式会社(証券コード7140)は、ペット用品・動物医薬品のEC等を手がける企業で、2022年4月28日に東証グロース市場へ上場しました。同社の有価証券届出書では、潜在株式比率が21.7%と収録387社の中で最も高い一方、公開価格ベースの時価総額は... -
【IPO資本政策研究】ANYCOLOR(5032)|3回の株式分割と創業者保有・海外投資家を含む売出型
ANYCOLOR株式会社(証券コード5032)は、バーチャルライバーグループ「にじさんじ」等を運営する企業で、2022年6月8日に東証グロース市場へ上場しました。同社の有価証券届出書では、上場前に3回の株式分割(100倍・100倍・15倍)で株式数を大きく調整し、... -
【IPO資本政策研究】トライアルホールディングス(141A)|株式移動416件・資産管理会社保有と大型グローバル公募
株式会社トライアルホールディングス(証券コード141A)は、ディスカウントストア「トライアル」等を展開する小売グループの持株会社で、2024年3月21日に東証グロース市場へ上場しました。同社の有価証券届出書では、株式移動の記載が387社中最も多い416件... -
【IPO資本政策研究】クラシコム(7110)|外部法人株主・SOなし、売出し前株主3名のオーナー保有型
株式会社クラシコム(証券コード7110)は、ライフスタイル領域のECメディア「北欧、暮らしの道具店」を運営する企業で、2022年8月5日に東証グロース市場へ上場しました。同社の有価証券届出書では、外部の法人株主、ストックオプション(SO)、上場前の株... -
【IPO資本政策研究】ノバレーゼ(9160)|PEファンドが9割超を保有する公募ゼロの再上場
株式会社ノバレーゼ(証券コード9160、現・株式会社オンザページ)は、ブライダル(結婚式場)事業を手がける企業で、2023年6月30日に東証スタンダード市場へ上場しました。 同社の有価証券届出書では、PE(プライベートエクイティ)ファンドを中心にVC・... -
【IPO資本政策研究】大栄環境(9336)|資産管理会社が98%を保有する大型グローバルオファリング
大栄環境株式会社(証券コード9336)は、廃棄物処理・リサイクルを手がける環境関連企業で、2022年12月14日に東証プライム市場へ上場しました。同社の有価証券届出書では、届出書記載時点(売出し前)でオーナーの資産管理会社が発行済株式の98.3%を保有...